[비즈한국] Lãnh đạo của 5 ngân hàng thương mại lớn bao gồm KB Kookmin, Shinhan, Hana, Woori và NH Nonghyup đã cùng xuất hiện tại phiên điều trần quốc hội sau 4 năm. Tại đây, các vị lãnh đạo ngân hàng đã phải đối mặt với những câu hỏi hóc búa, từ trách nhiệm quản lý và giám sát sự cố rò rỉ thông tin cá nhân cho đến những thiếu sót trong khâu xử lý hậu quả và bồi thường thiệt hại. Trong bối cảnh các yêu cầu về trách nhiệm thực tế của ban lãnh đạo thay vì chỉ dừng lại ở những lời hứa ngăn chặn tái diễn, tương lai của các vị ngân hàng trưởng này đang thu hút nhiều sự quan tâm.
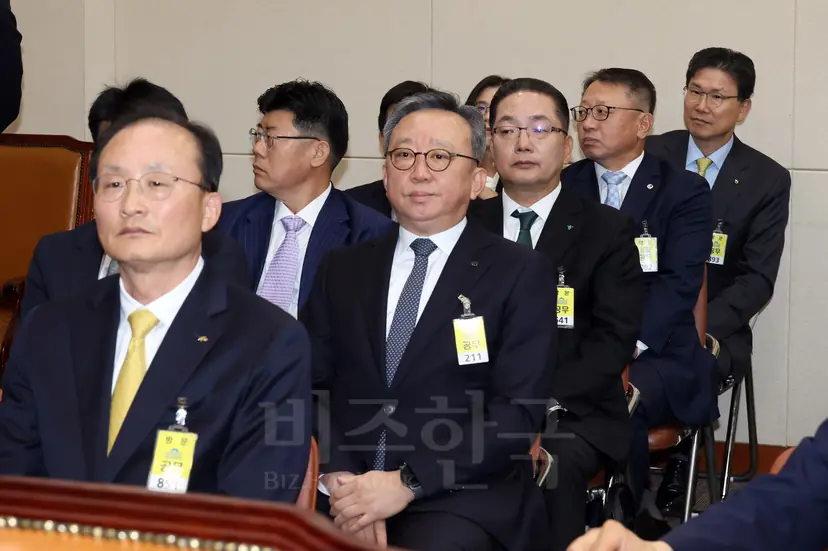
Ngày 19 tháng 10, 5 vị lãnh đạo ngân hàng lớn đã tham dự phiên điều trần tại Ủy ban Chính vụ Quốc hội với tư cách là nhân chứng. Đây là lần đầu tiên sau 4 năm cả 5 người cùng xuất hiện tại phiên điều trần. Các vị lãnh đạo đã phải chịu cảnh khó xử khi bị chất vấn gay gắt về các vấn đề thời sự, đặc biệt là sự cố rò rỉ thông tin cá nhân. Phiên chất vấn bắt đầu từ lúc 3:30 chiều với lời tuyên thệ nhân chứng của ông Lee Hwan-ju, lãnh đạo Ngân hàng KB Kookmin, và kéo dài trong khoảng 3 tiếng đồng hồ.
Các vấn đề được đưa ra "lên thớt" trong phiên điều trần lần này bao gồm: △Ứng phó với sự cố rò rỉ thông tin cá nhân △Bồi thường thiệt hại do rò rỉ thông tin △Thiệt hại đối với các tầng lớp yếu thế trong xã hội do thu hẹp mạng lưới chi nhánh △Tăng lãi suất thông qua điều chỉnh biên độ lãi suất ưu đãi △Vấn đề quản trị các tập đoàn tài chính △Việc thu thập quá mức thông tin cá nhân của các tổ chức tài chính.
Liên quan đến sự cố rò rỉ thông tin cá nhân, các câu hỏi tập trung mạnh mẽ vào Ngân hàng Shinhan – đơn vị có quy mô rò rỉ lớn nhất. Nghị sĩ Kim Hyun-jung của Đảng Dân chủ hỏi ông Jung Sang-hyuk: "Cấu trúc hiện tại là lấy tiền của khách hàng ngân hàng để bồi thường thiệt hại, điều này là sai trái", đồng thời đặt câu hỏi liệu ông có ý định trình lên hội đồng quản trị phương án yêu cầu ban lãnh đạo bồi thường dựa trên kết quả thanh tra của Cơ quan Giám sát Tài chính (FSS) hay không. Đáp lại, ông Jung cho biết: "Tôi nghĩ đây là vấn đề có thể được hội đồng quản trị xem xét đầy đủ dựa trên kết quả thanh tra".
Nghị sĩ Jeon Hyun-hee của Đảng Dân chủ chỉ trích: "Đã có cảnh báo trước như việc các chi nhánh nước ngoài bị xử phạt do vấn đề bảo vệ thông tin, nhưng việc không phản ứng kịp thời là do buông lỏng quản lý và giám sát. Ông không đủ tư cách để bàn về việc tái đắc cử". Ông Jung thận trọng bày tỏ lập trường: "Có rất nhiều điểm thiếu sót. Hiện tại tôi chưa nghĩ đến việc tái đắc cử. Điều cấp bách là cứu trợ nạn nhân và đưa ra các biện pháp ngăn chặn tái diễn, tôi sẽ tập trung toàn lực vào việc này".
Đối với Ngân hàng KB Kookmin, những nghi vấn về việc chậm trễ xử lý và che giấu hồ sơ vụ việc liên quan đến sự cố tấn công mạng (hack) đã được đặt ra. Nghị sĩ Kim Yong-man của Đảng Dân chủ chỉ trích rằng KB Kookmin, dù đã nhận biết được sự xâm nhập đầu tiên vào đêm 27 tháng 9, chỉ thực hiện các biện pháp đơn giản, dẫn đến việc thông tin cá nhân tiếp tục bị đánh cắp trong đợt tấn công thứ hai. Ông cũng chỉ ra vấn đề là ngân hàng này đã báo cáo sự cố cho cơ quan tài chính sau 80 giờ kể từ khi xảy ra vụ xâm nhập.
Nghị sĩ Kim tiếp tục hỏi: "Có thông tin báo cáo rằng đã có chỉ thị che giấu sự cố liên quan đến việc xóa nhật ký hệ thống (log). Có thông tin rằng trong quá trình ba bộ phận liên quan hội ý và báo cáo cho Giám đốc bảo mật thông tin (CISO), một lãnh đạo quản lý bảo mật đã đề nghị xóa nhật ký. Chuyện đó có xảy ra không?".
Tuy nhiên, dù bị ông Kim gây áp lực liên tục, ông Lee Hwan-ju vẫn phủ nhận các cáo buộc: "Không có chuyện đó (cố gắng che giấu sự cố). Tôi không nhận được báo cáo nào. Tôi chưa từng đưa ra chỉ thị xóa dữ liệu để che giấu".
Vấn đề bồi thường sau sự cố rò rỉ thông tin cũng được mang ra thảo luận. Nghị sĩ Kim Jae-seop của Đảng Quyền lực Quốc dân đặt câu hỏi: "Việc chỉ bồi thường khi có thiệt hại xảy ra thực tế trong vụ rò rỉ thông tin cá nhân là sai lầm phải không? Ngân hàng Hana thậm chí không có phương châm bồi thường cụ thể. Khó có thể coi đây là thái độ có trách nhiệm".
Ông Lee Ho-sung, lãnh đạo Ngân hàng Hana, trả lời: "Tất nhiên, nếu thiệt hại thứ cấp xảy ra thì việc bồi thường là bình thường. Việc chưa có văn bản về bồi thường là do cần có quá trình tổng hợp. Trong bước đầu, chúng tôi đã miễn giảm phí, và bước thứ hai là đang tiến hành các thủ tục đồng ý để khách hàng đăng ký bảo hiểm an tâm tài chính. Nếu hoàn tất, chúng ta có thể ngăn chặn thiệt hại thứ cấp. Hiện tại chưa có thiệt hại thứ cấp nào, nhưng nếu có, chúng tôi chắc chắn sẽ bồi thường toàn bộ".
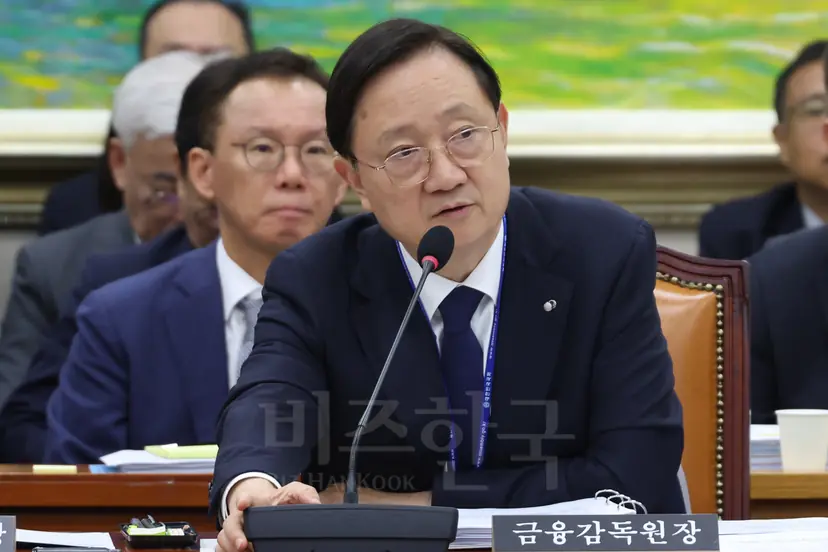
Ngân hàng Hana cũng vướng vào nghi vấn thông đồng với công ty lừa đảo đa cấp tiền ảo. Đầu năm nay, Hana là tập đoàn tài chính đầu tiên trong nhóm 4 tập đoàn lớn thành lập liên minh stablecoin (đồng tiền ổn định) bằng đồng Won. Cốt lõi của nghi vấn là ông Lee Ho-sung đã giới thiệu bên muốn tham gia liên minh gặp gỡ một chuyên viên tư vấn của một công ty luật, và chuyên viên này đã dẫn dắt họ ký biên bản ghi nhớ (MOU) với công ty blockchain mang tên "Bitoz". Bitoz là đơn vị đang bị nghi ngờ liên quan đến vụ lừa đảo đa cấp "KOK Coin" với khoảng 570.000 nạn nhân và số tiền huy động lên tới hơn 2 nghìn tỷ Won.
Nghị sĩ Lee Kang-il của Đảng Dân chủ hỏi ông Lee Ho-sung: "Tôi nghe từ nhiều nguồn tin rằng khi hỏi làm cách nào để tham gia liên minh stablecoin của Ngân hàng Hana, ông đã cho họ gặp một chuyên viên của một công ty luật cụ thể. Tuy nhiên, khi tìm đến chuyên viên đó, họ lại bị ép ký MOU với Bitoz. Chẳng phải chuyên viên đó là người xuất thân từ FSS và đang làm việc tại văn phòng luật Kim & Chang sao?".
Tuy nhiên, ông Lee phủ nhận mối liên hệ: "Tôi không nhớ rõ. Bitoz là công ty tôi không hề biết". Khi nghị sĩ Lee hỏi ông Lee Chan-jin, Chủ tịch FSS: "Các cựu quan chức từ FSS đang làm đảo lộn thị trường tài chính. Cần phải kiểm tra những gì đã nói với lãnh đạo Ngân hàng Hana", ông Lee Chan-jin trả lời: "Tôi đã từng nhận được báo cáo về vụ việc này".
Một điểm chỉ trích khác là việc các tổ chức tài chính thu thập quá nhiều thông tin cá nhân, làm gia tăng thiệt hại khi xảy ra rò rỉ. Nghị sĩ Jo Jung-hoon của Đảng Quyền lực Quốc dân nhận xét: "Thông tin bắt buộc của Thẻ tín dụng Shinhan bao gồm tên trường mẫu giáo của con cái, thông tin thẻ gia đình, thông tin liên kết (CI). CI là thông tin quan trọng nhưng người dân hầu như không biết khái niệm này. Ngân hàng đang quản lý thông tin lựa chọn một cách vô trách nhiệm".
Liên quan đến vấn đề "Dark Pattern" (thiết kế thao túng người dùng) của ngân hàng như việc dụ dỗ khách hàng đồng ý khi hiển thị cửa sổ bật lên quảng cáo trên ứng dụng ngân hàng di động, nghị sĩ Jo chỉ trích: "Các ngân hàng khác đã hứa sửa đổi trước quý 1 năm 2027, nhưng Ngân hàng Woori lại báo cáo sẽ thực hiện chậm nhất vào tháng 1 năm 2028, muộn nhất trong 5 ngân hàng lớn. Chẳng phải quá muộn sao?". Ông Jung Jin-wan, lãnh đạo Ngân hàng Woori, ngay lập tức phản hồi: "Tôi đã nhận báo cáo nội bộ và yêu cầu xem xét lại. Những gì có thể sửa nhanh, chúng tôi sẽ sửa ngay".
Mặt khác, trong phiên điều trần của Ủy ban Chính vụ, Quỹ hoán đổi danh mục (ETF) đòn bẩy đơn lẻ trở thành đề tài tranh luận chính. Đặc biệt, việc Chủ tịch FSS Lee Chan-jin thừa nhận đã rút ngắn thời gian thẩm định để niêm yết ETF đòn bẩy đơn lẻ nhanh chóng đã gây ra tranh cãi lớn.
Nghị sĩ Park Dae-chul của Đảng Quyền lực Quốc dân chỉ trích đây là "niêm yết vội vã" để phục vụ bầu cử địa phương khi chỉ ra rằng thời gian niêm yết trung bình của ETF thông thường là 62 ngày, ETF chỉ số đại diện là 43 ngày, trong khi ETF đòn bẩy đơn lẻ chỉ mất 29 ngày. Nghị sĩ Park hỏi: "Sản phẩm rủi ro hơn lại được niêm yết trong thời gian ngắn hơn. Thông thường sau khi sàn giao dịch thẩm định sơ bộ, FSS mới thẩm định báo cáo chứng khoán phải không? Đây có phải là trường hợp đầu tiên FSS thẩm định trước khi thẩm định sơ bộ kết thúc không?". Chủ tịch Lee trả lời: "Có vẻ là như vậy". Ông Lee nói thêm: "Ủy ban Dịch vụ Tài chính (FSC) đã công bố lịch trình niêm yết theo chính sách vào tháng 4 vừa qua. Có yếu tố thúc đẩy thẩm định nhanh để kịp lịch trình này".