

[BizHanKook] Citibank Hàn Quốc vừa đón chào vị tân Tổng giám đốc mới sau 6 năm. Ông Kim Kyung-ho, một chuyên gia trong lĩnh vực tài chính doanh nghiệp, đã tiếp nhận trọng trách hoàn tất quá trình tái cơ cấu kinh doanh sau khi rút lui khỏi mảng tài chính tiêu dùng, đồng thời phải củng cố nền tảng tăng trưởng dựa trên tài chính doanh nghiệp. Trong bối cảnh tài sản cho vay sụt giảm và cơ cấu lợi nhuận thay đổi do việc rút khỏi mảng tài chính tiêu dùng, ngân hàng cũng đang đối mặt với sự phản đối từ công đoàn liên quan đến việc cắt giảm chi nhánh và chi trả cổ tức cao. Sự chú ý hiện đang đổ dồn vào việc tân Tổng giám đốc Kim sẽ giải quyết các vấn đề hiện tại như thế nào, từ việc tăng cường năng lực cạnh tranh trong tài chính doanh nghiệp cho đến bảo vệ người tiêu dùng tài chính và xử lý mâu thuẫn lao động.
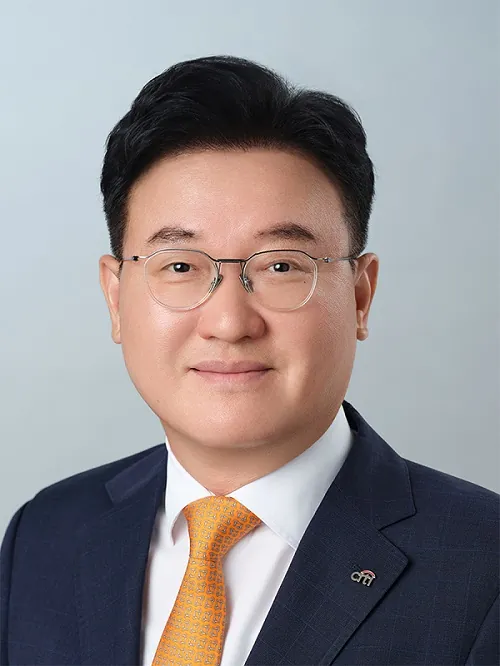
Ngày 27, Citibank Hàn Quốc đã tổ chức Đại hội đồng cổ đông bất thường và Hội đồng quản trị để bổ nhiệm ông Kim Kyung-ho, Phó Tổng giám đốc khối Tài chính doanh nghiệp, làm tân Tổng giám đốc. Nhiệm kỳ của ông Kim Kyung-ho kéo dài 3 năm, đến ngày 27 tháng 10 năm 2029. Bà Yoo Myung-soon, người đã dẫn dắt Citibank Hàn Quốc trong 6 năm qua, cũng đã từ nhiệm vào cùng ngày. Sau khi kế nhiệm bà Yoo, ông Kim cũng kiêm nhiệm chức vụ Chủ tịch Hội đồng quản trị.
Ủy ban Đề cử Nhân sự cấp cao của Citibank Hàn Quốc đã bắt đầu quy trình kế nhiệm từ cuối tháng 6. Sau khi thẩm định các ứng viên do tập đoàn mẹ Citigroup đề cử nội bộ và các ứng viên được chọn theo Luật Quản trị Công ty, vào ngày 22 tháng 9, Ủy ban đã đề cử duy nhất ông Kim Kyung-ho cho vị trí Tổng giám đốc tiếp theo.
Ông Kim từng làm việc tại Samsung C&T và McKinsey & Company, trước khi đảm nhận vai trò chuyên viên thẩm định tài chính doanh nghiệp tại chi nhánh Seoul của Citibank từ năm 2001. Năm 2015, ông đảm nhận vị trí Trưởng phòng Tài chính doanh nghiệp lớn thuộc khối Tài chính doanh nghiệp, sau đó trở thành Giám đốc khối vào năm 2017 và được bổ nhiệm làm Phó Tổng giám đốc vào năm 2021. Đây là lộ trình tương tự với cựu Tổng giám đốc Yoo, người từng là Phó Tổng giám đốc cấp cao khối Tài chính doanh nghiệp trước khi được chọn làm Tổng giám đốc.
Đánh giá về ông Kim, Ủy ban Đề cử cho biết: "Ông ấy là một chuyên gia tài chính doanh nghiệp với hơn 25 năm kinh nghiệm thực tế tại Citibank Hàn Quốc, đặc biệt có kinh nghiệm dày dặn trong việc giao dịch với các tập đoàn lớn và các tổ chức tài chính. Về mặt quản trị tổ chức, ông cũng sở hữu năng lực dẫn dắt sự tăng trưởng bền vững và quản trị tổ chức ổn định thông qua việc đề xuất các hướng thực thi để gắn kết nội bộ, tích hợp, tăng cường kiểm soát nội bộ và hợp tác với các bên liên quan trong và ngoài ngân hàng."
Ông Kim Kyung-ho dự kiến sẽ tiếp tục các công việc hoàn tất việc rút khỏi mảng tài chính tiêu dùng. Sau khi quyết định đóng cửa mảng tài chính tiêu dùng tại thị trường Hàn Quốc vào tháng 10 năm 2021, Citibank Hàn Quốc đã ngừng tất cả các hoạt động đăng ký mới cho sản phẩm và dịch vụ tài chính tiêu dùng kể từ tháng 2 năm 2022 để tái cơ cấu theo hướng tập trung vào tài chính doanh nghiệp.
Việc rút lui khỏi mảng tài chính tiêu dùng đã đạt được tiến triển đáng kể trong nhiệm kỳ của cựu Tổng giám đốc Yoo. Theo kế hoạch của Citibank Hàn Quốc, các khoản vay gia hạn nợ gốc chỉ được gia hạn đến hết năm nay. Từ năm 2027, các khoản vay sẽ chuyển sang hình thức trả góp với thời hạn tối đa là 7 năm. Thẻ tín dụng sẽ hết hạn sử dụng vào tháng 9 năm 2027.
Số lượng chi nhánh cũng đang được giảm bớt nhanh chóng. Theo kế hoạch di dời chi nhánh năm 2026, các chi nhánh tại Ulsan và Cheongju đã đóng cửa vào ngày 26 tháng 6, và chi nhánh Jeju sẽ đóng cửa vào ngày 30 tháng 10. Sau khi đóng cửa chi nhánh Jeju, toàn quốc sẽ chỉ còn lại 8 chi nhánh (3 ở Seoul, và mỗi nơi 1 chi nhánh tại Incheon, Daejeon, Gwangju, Daegu, Busan). Nếu tính đến việc 2 trong số các chi nhánh tại Seoul chỉ chuyên về tài chính doanh nghiệp, thì số lượng chi nhánh mà khách hàng phổ thông có thể sử dụng là rất ít.
Trong kế hoạch bảo vệ người dùng công bố vào tháng 1 năm 2022, Citibank Hàn Quốc từng tuyên bố sẽ duy trì ít nhất 2 chi nhánh ở khu vực thủ đô và 7 chi nhánh ở địa phương sau năm 2025 để đảm bảo sự thuận tiện cho khách hàng. Tuy nhiên, nếu đóng cửa chi nhánh theo kế hoạch năm nay, số lượng chi nhánh thực tế sẽ ít hơn con số 9 chi nhánh đã đề ra ban đầu.
Về phương án duy trì chi nhánh trong tương lai, Citibank Hàn Quốc cho biết: "Chúng tôi đang vận hành các chi nhánh với ưu tiên hàng đầu là giảm thiểu sự bất tiện cho khách hàng theo tiêu chuẩn và mục đích của kế hoạch bảo vệ người dùng ngân hàng. Chúng tôi đánh giá rằng việc đóng cửa chi nhánh Jeju sẽ có tác động hạn chế khi cân nhắc đến các dịch vụ hợp tác tại quầy với Bưu điện và ngân hàng KB Kookmin, cùng hơn 100.000 máy ATM miễn phí giao dịch trên toàn quốc, nên đã tiến hành sáp nhập sau khi thực hiện đánh giá tác động trước. Sau đó, chúng tôi sẽ vận hành tổng cộng 6 chi nhánh."
Ông Kim cũng đối mặt với nhiệm vụ tăng cường năng lực cạnh tranh trong tài chính doanh nghiệp và mở rộng nền tảng kinh doanh. Trong quý 2 năm 2026, tổng lợi nhuận của Citibank Hàn Quốc đạt 368,2 tỷ won. Mặc dù thu nhập lãi thuần giảm 14% so với cùng kỳ năm trước, nhưng thu nhập ngoài lãi liên quan đến tài chính doanh nghiệp như ngoại hối, phái sinh và chứng khoán đã tăng 59%. Kwak Soo-yeon, chuyên gia phân tích cấp cao tại Korea Investors Service, nhận định: "Sau khi ngừng mảng tài chính tiêu dùng, các khoản nợ vay đang giảm mạnh. Dự kiến tỷ trọng thu nhập từ lãi sẽ giảm và tỷ trọng thu nhập ngoài lãi sẽ tăng do quy mô cho vay giảm. Trong bối cảnh ảnh hưởng của thu nhập ngoài lãi ngày càng lớn, chúng ta cần theo dõi sự biến động của lợi nhuận theo sự thay đổi cơ cấu doanh thu."
Việc liệu ông Kim có thực hiện đối thoại với công đoàn hay không cũng là một điểm cần chú ý. Vào tháng 6 vừa qua, Liên đoàn Công đoàn Ngành Tài chính và chi nhánh Citibank Hàn Quốc đã tổ chức họp báo để chỉ trích vấn đề chi trả cổ tức cao cho trụ sở chính và việc đóng cửa chi nhánh của Citibank Hàn Quốc. Theo công đoàn, số lượng nhân viên từ khoảng 3.500 người vào cuối năm 2020 đã giảm xuống còn khoảng 1.500 người vào tháng 6 năm nay sau khi đóng cửa dần mảng tài chính tiêu dùng, và số chi nhánh giảm từ 44 xuống còn 9. Trong bối cảnh đó, Citibank Hàn Quốc đã ghi nhận tỷ lệ chi trả cổ tức là 124% khi chi trả 383,7 tỷ won cổ tức trên lợi nhuận thuần 307,4 tỷ won vào năm 2025. Năm 2024, tỷ lệ này còn đạt tới 178% (lợi nhuận thuần 311,9 tỷ won, cổ tức 556 tỷ won).
Công đoàn khẳng định: "Họ lặp lại việc chi trả cổ tức cao vượt quá lợi nhuận thuần trong khi vẫn tiếp tục rút lui khỏi mảng tài chính tiêu dùng, thu hẹp chi nhánh và cắt giảm việc làm. Đây có thể là kết quả của việc bao biện cho hành vi của các tổ chức tài chính nước ngoài: thu hẹp kinh doanh tại thị trường nội địa, thu hồi lợi nhuận về trụ sở chính, trong khi đẩy gánh nặng sang cho người tiêu dùng và người lao động."
Vấn đề điều chuyển nhân viên làm việc tại địa phương do đóng cửa chi nhánh cũng đã được nêu ra. Công đoàn phản đối: "Đóng cửa chi nhánh là vấn đề làm giảm khả năng tiếp cận của người tiêu dùng tài chính. Bản thân những người lao động tại hiện trường cũng bị lung lay nền tảng cuộc sống do phải di chuyển bắt buộc theo việc thu hẹp chi nhánh. Đây không chỉ đơn thuần là vấn đề chuyển chỗ làm, mà là vấn đề ảnh hưởng đến việc đi lại, nhà ở và chăm sóc gia đình."
Về vấn đề này, Citibank Hàn Quốc trả lời: "Việc làm việc tại địa phương chủ yếu được vận hành dưới hình thức biệt phái. Không có sự thay đổi nào về hình thức tuyển dụng của nhân viên do việc sáp nhập các chi nhánh."