[BizHanKook] Trong phát triển thuốc mới, thất bại là điều không thể tránh khỏi. Vấn đề nằm ở chi phí khổng lồ đi kèm với thất bại đó. Mỗi doanh nghiệp cần xây dựng một cấu trúc tài chính đủ sức gánh vác chi phí to lớn từ những thất bại này. Dù chính phủ đang tăng cường cung cấp vốn chính sách, nhiều ý kiến cho rằng nếu không thiết lập được hệ thống tài chính cân nhắc đến đặc thù thời gian phát triển dài và độ bất định cao của ngành công nghiệp bio, thì khó có thể giải quyết được khoảng trống đầu tư.
Trong ngành, các chuyên gia đang đề xuất những phương án thay thế như "tín dụng dựa trên thành công" (success-based loan) – nơi chính phủ và tư nhân chia sẻ rủi ro trong phát triển thuốc, hỗ trợ tài chính dựa trên giá trị công nghệ, đầu tư dài hạn và kích hoạt đầu tư mạo hiểm từ các công ty dược phẩm.
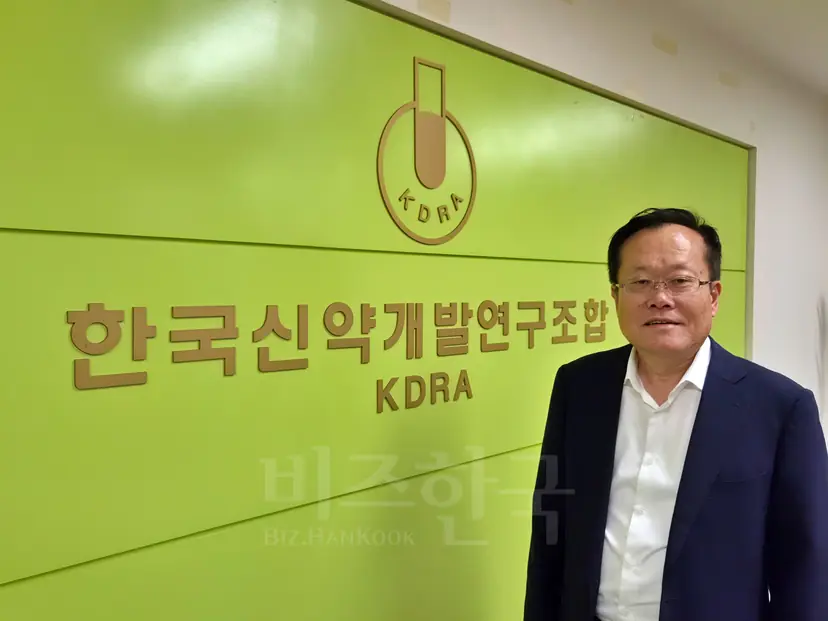
Ông Jo Heon-je, Giám đốc điều hành Hiệp hội Phát triển thuốc mới Hàn Quốc, trong cuộc phỏng vấn với phóng viên đã chỉ ra: “Suy cho cùng, vấn đề là hai trục chính sách và tư nhân, làm sao để cân bằng giữa hai phía. Không thể chỉ dựa vào chính phủ, nhưng nếu giao phó toàn bộ cho tư nhân thì tư nhân cuối cùng cũng chỉ nhắm vào những nơi sinh lời nhanh”.
Giảm trừ khi thất bại, hoàn vốn khi thành công… Chú ý đến tín dụng dựa trên thành công
Một trong những phương án thay thế đang thu hút sự chú ý trong ngành bio gần đây là tín dụng dựa trên thành công. Đây là phương thức mà chính phủ cho vay vốn để phát triển thuốc mới; nếu doanh nghiệp đã thực hiện nghiên cứu phát triển một cách trung thực nhưng vẫn thất bại, một phần nợ gốc và lãi sẽ được giảm trừ, còn nếu thương mại hóa thành công, nợ gốc, lãi cùng một phần lợi nhuận bổ sung sẽ được thu hồi để tái đầu tư vào các nghiên cứu tiếp theo.
Phương thức này khác với tài chính truyền thống ở chỗ nó cung cấp vốn dựa trên giá trị công nghệ của từng dự án thuốc mới thay vì dựa vào tình trạng tài chính hay khả năng thế chấp của doanh nghiệp.
Giám đốc Jo giải thích: “Đây là mô hình cho vay không cần thế chấp dựa trên đánh giá tính ưu việt của từng dự án thuốc mới thay vì quy mô hay khả năng thế chấp của doanh nghiệp, giảm trừ vốn gốc nếu thất bại lâm sàng, và thu hồi một phần doanh thu phí công nghệ để tái đầu tư khi thành công”.
Tuy nhiên, để triển khai chế độ này, cần có những tiêu chuẩn rõ ràng để phân biệt giữa "thất bại trung thực" và "quản trị yếu kém". Bởi lẽ, không thể đánh đồng trường hợp kết quả thử nghiệm lâm sàng không đạt kỳ vọng với trường hợp sử dụng vốn sai mục đích.
Cần chuẩn bị hệ thống thẩm định chuyên môn để chọn đối tượng hỗ trợ, cũng như cơ sở miễn trừ trách nhiệm pháp lý cho những người quản lý quỹ công. Phương thức thu hồi vốn cũng sẽ thay đổi tùy thuộc vào việc xác định thời điểm thành công là giai đoạn nào: hoàn thành thử nghiệm lâm sàng giai đoạn 3, cấp phép sản phẩm, xuất khẩu công nghệ hay phát sinh doanh thu thực tế.
Cần xem xét cấu trúc đầu tư xoay vòng, trong đó một phần lợi nhuận từ các dự án thành công sẽ được nhập lại vào quỹ. Mục đích không chỉ dừng lại ở việc cấp vốn cho doanh nghiệp mà còn đảm bảo kết quả đạt được từ thành công sẽ trở thành nguồn lực cho việc phát triển thuốc mới tiếp theo.
Ông Muk Hyun-sang, CEO của NewPassBio (nguyên Giám đốc Dự án phát triển thuốc mới quốc gia) cũng đề xuất: “Phải thiết lập hệ thống chia sẻ hợp lý lợi ích từ thành công giữa nhà đầu tư và đơn vị thực hiện. Cần đảm bảo nguồn lực tự sinh thông qua phương thức 'Quỹ xoay vòng' (Rolling Fund), trong đó một phần lợi nhuận thành công được bắt buộc tái nhập vào quỹ”.
Ngân sách R&D của chính phủ tăng nhưng một số dự án lại giảm… Cần cải thiện phương thức hỗ trợ
Nhiều ý kiến cho rằng phương thức hỗ trợ tài chính chính sách cũng cần thay đổi. Thay vì chính phủ tự quyết định chủ đề nghiên cứu rồi mới mời thầu, cần phản ánh nhu cầu thực tế tại hiện trường phát triển và cân nhắc cả khả năng thương mại hóa lâu dài.
Sự khác biệt giữa các lĩnh vực cũng xuất hiện trong việc phân bổ ngân sách R&D của chính phủ. Dự thảo ngân sách R&D năm 2027 mà chính phủ công bố tháng 9 vừa qua là 39,5 nghìn tỷ won, tăng 11,2% so với năm trước. Trong đó, ngân sách cho lĩnh vực bio tiên tiến – một trong những công nghệ chiến lược quốc gia – cũng tăng 15,2% lên khoảng 2,2 nghìn tỷ won.
Ngược lại, ngân sách R&D y tế của Bộ Y tế và Phúc lợi đã giảm 45,6 tỷ won, từ 939,9 tỷ won năm nay xuống còn 894,3 tỷ won vào năm sau. Ngân sách thúc đẩy công nghiệp y tế cũng giảm 90,6 tỷ won, từ 294,1 tỷ won xuống còn 203,5 tỷ won. Ngân sách phát triển công nghệ bio-health của Bộ Thương mại, Công nghiệp và Năng lượng cũng giảm 18,3 tỷ won, từ 297,4 tỷ won xuống còn 279,1 tỷ won.
Liên quan đến điều này, tại diễn đàn chung “Động cơ tiếp theo của Hàn Quốc: Đại cách tân Bio” tổ chức ngày 5 vừa qua, ông Muk chỉ ra rằng trong khi đầu tư R&D của chính phủ tập trung vào nghiên cứu cơ bản, nền tảng và AI, thì khoảng trống vốn ở giai đoạn thử nghiệm lâm sàng 2 và 3 vẫn chưa được giải quyết. Ý kiến này nhấn mạnh việc tăng đầu tư R&D của chính phủ cần gắn liền với việc cung ứng vốn thực sự cần thiết cho giai đoạn phát triển thuốc mới và thương mại hóa.
Giám đốc Jo cũng cho biết: “Do chính phủ đơn phương ấn định chủ đề nghiên cứu và rót ngân sách tập trung vào các dự án lớn, nên đa số các doanh nghiệp vừa và nhỏ, doanh nghiệp khởi nghiệp đều phàn nàn rằng không có dự án hỗ trợ nào của nhà nước phù hợp với các danh mục thuốc tiềm năng của họ”.
Ông đề xuất phương thức "hai đường ray" để cải thiện hệ thống hỗ trợ R&D của chính phủ thành hai loại.
Loại thứ nhất là "R&D đáp ứng nhu cầu thị trường", hỗ trợ gắn liền với đầu tư tư nhân để các danh mục thuốc mới tiềm năng mà doanh nghiệp đang phát triển không bị gián đoạn do thiếu vốn. Loại thứ hai là "R&D dẫn dắt nhu cầu thị trường tương lai", hỗ trợ dài hạn cho sự hợp tác phát triển giữa ngành-trường-viện đối với các công nghệ gốc dù hiện tại chưa thể mong đợi lợi nhuận ngay nhưng là cần thiết trong tương lai.
Giám đốc Jo chỉ trích: “Hiện nay, các dự án nghiên cứu cơ bản và gốc liên quan đến phát triển thuốc mới ở tầm quốc gia là vô số, nhưng vì thiếu sự tham gia của doanh nghiệp nên thường không dẫn đến thương mại hóa thực chất mà chỉ dừng lại ở 'nghiên cứu vì mục đích nghiên cứu'”.
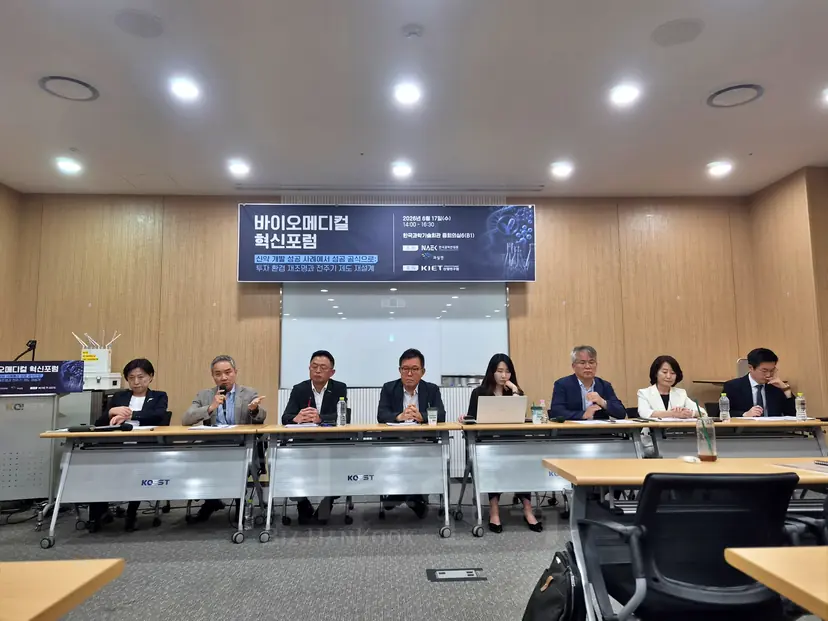
Phương án tận dụng tính chuyên môn của đầu tư tư nhân vào tài chính chính sách cũng được đề cập. Tại Diễn đàn Đổi mới Y sinh tổ chức tháng 6, ông Hwang Man-soon, CEO của Korea Investment Partners, đã đề xuất phương thức thay vì chính phủ đơn phương chọn dự án hỗ trợ, doanh nghiệp và nhà đầu tư nên là bên đưa ra cấu trúc vốn và mục tiêu phát triển cần thiết trước, sau đó cơ quan thẩm định chuyên môn sẽ xác nhận tính khả thi.
Tuy nhiên, nếu đặt đầu tư tư nhân làm điều kiện tiên quyết để hỗ trợ, các doanh nghiệp bio giai đoạn cực sớm vốn khó thu hút vốn tư nhân có thể sẽ bị loại trừ. Vì rủi ro và nhu cầu vốn ở giai đoạn tìm kiếm chất ứng viên và giai đoạn hậu lâm sàng là khác nhau, nên phương thức hỗ trợ cũng cần phải có sự phân biệt.
Quỹ 7-8 năm cho dự án phát triển thuốc trên 10 năm… Cần vốn dài hạn
Sự không khớp về thời gian đầu tư cũng là một nhiệm vụ cần giải quyết. Thời gian tồn tại của các quỹ VC (Venture Capital) thông thường là 7-8 năm, trong khi phát triển thuốc mới thường mất hơn 10 năm. Điều này có nghĩa là thời hạn thu hồi vốn đầu tư có thể đến trước khi hoàn thành thử nghiệm lâm sàng và cấp phép sản phẩm.
Theo đó, các phương án được đề xuất bao gồm kéo dài thời gian tồn tại của các quỹ chuyên biệt về bio và đánh giá hiệu suất của nhà quản lý quỹ không chỉ dựa trên tỷ suất lợi nhuận ngắn hạn mà còn dựa trên thành quả phát triển công nghệ và thương mại hóa dài hạn. Việc đảm bảo nguồn vốn dài hạn để duy trì đầu tư tiếp nối trong quá trình nghiên cứu phát triển cũng rất quan trọng.
Đặc biệt, ở các giai đoạn cần chi phí lớn như thử nghiệm lâm sàng 2 và 3, phương thức tài trợ dự án (PF) – nơi các công ty dược phẩm có năng lực vốn và kinh nghiệm phát triển toàn cầu cùng phối hợp với các công ty khởi nghiệp bio để phát triển thuốc mới – được coi là một giải pháp thay thế.
Giám đốc Jo nhấn mạnh: “Khi các công ty dược phẩm tiếp nhận danh mục từ các startup trong nước, họ phải gánh vác rủi ro và đầu tư hàng chục tỷ won từ tiền lâm sàng đến thử nghiệm 1-2-3 và xây dựng quy trình sản xuất quy mô lớn. Chính phủ không nên chỉ là người hỗ trợ đơn thuần như trước, mà cần thực hiện các ưu đãi thuế và đầu tư đối ứng với tư cách là đối tác và nhà đầu tư”.
Cần có những biện pháp khuyến khích sự tham gia của các công ty dược phẩm lớn. Các biện pháp được xem xét bao gồm: công nhận số tiền công ty dược đầu tư cổ phần vào startup bio hoặc thực hiện nghiên cứu chung là thành tích R&D của doanh nghiệp dược phẩm đổi mới, và mở rộng ưu đãi thuế cho việc tiếp nhận công nghệ và M&A (mua bán sáp nhập).
Giám đốc Jo cho rằng: “Ngoài chi phí R&D do doanh nghiệp tự thực hiện tại viện nghiên cứu riêng, hầu như không có ưu đãi thuế nào khác”, và lập luận rằng cần mở rộng hỗ trợ thuế cho việc tiếp nhận công nghệ, đầu tư chung và M&A của các công ty dược phẩm.
Một CEO doanh nghiệp bio cũng đề xuất: “Toàn bộ số tiền công ty dược đầu tư vào startup bio hoặc mua lại cổ phần thông qua đổi mới mở (open innovation) cần phải được công nhận là chi phí đầu tư R&D của doanh nghiệp. Các công ty dược có thành tích nghiên cứu chung với startup và thực hiện M&A cần được cộng điểm doanh nghiệp dược đổi mới và ưu đãi giá thuốc mới”.
Cải thiện chế độ niêm yết và kích hoạt M&A… Cần mở rộng kênh thu hồi vốn đầu tư
Không chỉ cung ứng vốn, việc kích hoạt thị trường thu hồi vốn đầu tư cũng rất quan trọng. Bởi vì chỉ khi VC có thể thu hồi vốn qua nhiều cách thức ngoài IPO như M&A, và doanh nghiệp bio có thể đảm bảo vốn phát triển thông qua xuất khẩu công nghệ, thì mới có thể xây dựng cấu trúc tuần hoàn dẫn đến các khoản đầu tư mới.
Cải thiện chế độ niêm yết đặc biệt về công nghệ (Special Technology Listing) cũng được coi là một nhiệm vụ. Ý kiến cho rằng cần điều chỉnh hợp lý các quy định liên quan đến thua lỗ kinh doanh liên tục trước khi trừ thuế thu nhập doanh nghiệp, xem xét đặc thù của các doanh nghiệp bio vốn không thể tránh khỏi thua lỗ R&D trong thời gian dài, nhưng vẫn phải duy trì quản lý hậu kiểm để bảo vệ nhà đầu tư.
CEO Hwang Man-soon thừa nhận những đóng góp của chế độ niêm yết đặc biệt đối với sự tăng trưởng của ngành bio trong nước, nhưng lập luận rằng cần bổ sung các vấn đề như tình trạng pha loãng cổ phần của người sáng lập do thua lỗ kéo dài và huy động vốn lặp lại.
Giám đốc Jo nhấn mạnh sự cần thiết phải kích hoạt thị trường thu hồi vốn thông qua M&A bên cạnh việc niêm yết.
Ông chỉ trích: “Sau khi thúc đẩy thành lập hàng loạt startup và doanh nghiệp mạo hiểm, nhưng thị trường M&A – kênh thu hồi vốn trung gian để các doanh nghiệp lớn hoặc dược phẩm quy mô trung bình mua lại và thoát ra – lại bị chặn đứng bởi các quy định”.
Ông nói tiếp: “Cần có ưu đãi thuế khi các tập đoàn lớn hoặc doanh nghiệp trung bình mua lại các đơn vị mạo hiểm, để nguồn vốn dự trữ của các tập đoàn lớn có thể chảy vào hệ sinh thái mạo hiểm như một dòng vốn mồi”.
Tuy nhiên, việc mở rộng M&A và hỗ trợ thuế không được dẫn đến việc giải cứu vô điều kiện các doanh nghiệp yếu kém. Cần song hành hệ thống đánh giá và thu hồi vốn để đảm bảo vốn được cung cấp cho các doanh nghiệp có tiềm năng công nghệ, đồng thời cho phép các doanh nghiệp thiếu năng lực kinh doanh bị đào thải khỏi thị trường.
Bà Lee Young-mi, Trưởng phân ban Chiến lược đầu tư Bio thuộc Ủy ban Đổi mới Bio Quốc gia, nhấn mạnh rằng cần một hệ thống hỗ trợ kết nối toàn bộ quá trình phát triển thuốc mới thay vì chỉ dừng lại ở việc áp dụng các chế độ tài chính riêng lẻ.
Tại Diễn đàn Đổi mới Y sinh, bà Lee phát biểu: “Đừng hài lòng với việc tạo ra một chế độ tài chính đơn lẻ như tín dụng dựa trên thành công hay quỹ mega. Các trường đại học thực hiện nghiên cứu cơ bản, các công ty bio tìm ra chất đổi mới, các công ty dược truyền thống có vốn và năng lực phát triển hậu kỳ, cùng với chính phủ phải hợp nhất thành một nền tảng hữu cơ”.
Bà giải thích thêm: “Chiến lược cốt lõi mà Ủy ban Đổi mới Bio Quốc gia đang hình dung chính là thiết kế một đường cao tốc”, tức là cần kết nối hệ thống hỗ trợ để các thành quả nghiên cứu ban đầu không bị lãng phí do thiếu vốn trong suốt quá trình từ thử nghiệm lâm sàng đến thương mại hóa toàn cầu.
Suy cho cùng, việc tái cơ cấu hệ sinh thái tài chính bio không chỉ dừng lại ở việc tăng quy mô vốn chính sách. Tín dụng dựa trên thành công, đầu tư dài hạn, tài chính dựa trên đánh giá công nghệ, hỗ trợ thuế, chế độ niêm yết và M&A phải hoạt động một cách hữu cơ. Việc chính phủ và tư nhân chia sẻ rủi ro và xây dựng một hệ thống tài chính xuyên suốt từ R&D đến thương mại hóa và thu hồi vốn vẫn là nhiệm vụ để đạt được sự tăng trưởng bền vững của ngành công nghiệp bio trong nước.