

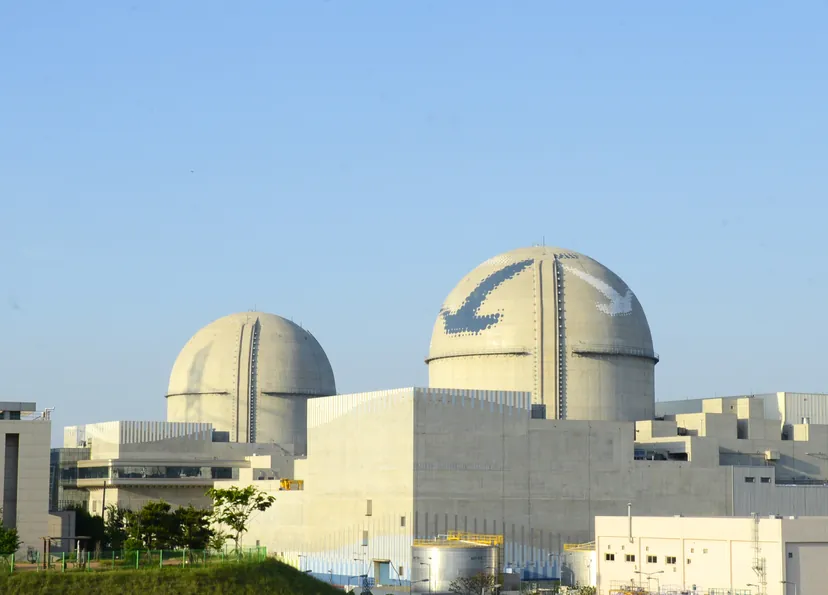
[비즈한국] Ý tưởng cung cấp điện cho trí tuệ nhân tạo (AI) và các nhà máy bán dẫn bằng năng lượng hạt nhân đang thu hút sự chú ý trên toàn thế giới. Chìa khóa nằm ở thời gian. Nhu cầu điện năng đang tăng nhanh, nhưng sẽ mất bao lâu để một nhà máy điện hạt nhân mới có thể đi vào sản xuất điện?
Theo ‘Báo cáo Hiện trạng Công nghiệp Hạt nhân Thế giới 2026 (World Nuclear Industry Status Report, WNISR 2026)’ được công bố vào ngày 30 tháng trước, tất cả 16 nhà máy điện hạt nhân bắt đầu hoạt động trong 3 năm qua đều vượt tiến độ xây dựng dự kiến, với thời gian hoàn thành trung bình là 10,9 năm. Trong thời gian đó, năm ngoái, năng lượng mặt trời lần đầu tiên đã vượt qua sản lượng điện hạt nhân. Điều này có nghĩa là cùng với việc xem xét mở rộng quy mô điện hạt nhân, chúng ta cũng phải cân nhắc xem liệu có thể cung cấp điện vào đúng thời điểm cần thiết hay không.
Báo cáo này, do cơ quan phân tích chính sách năng lượng và hạt nhân độc lập ‘Michael Schneider Consulting’ của Pháp chủ trì, đã phân tích tình hình vận hành, thành tích xây dựng và xu hướng chính sách hạt nhân của các quốc gia trên thế giới. Báo cáo chẩn đoán rằng mặc dù sự quan tâm đến điện hạt nhân đang gia tăng trở lại do mục tiêu cắt giảm khí nhà kính và nhu cầu điện tăng cao, nhưng tốc độ tăng trưởng thực tế của ngành vẫn chưa đạt kỳ vọng. Nếu loại trừ Trung Quốc, sản lượng điện đang chững lại, và trong khi xây dựng các nhà máy mới, các nhà máy hiện có đang dần trở nên cũ kỹ.
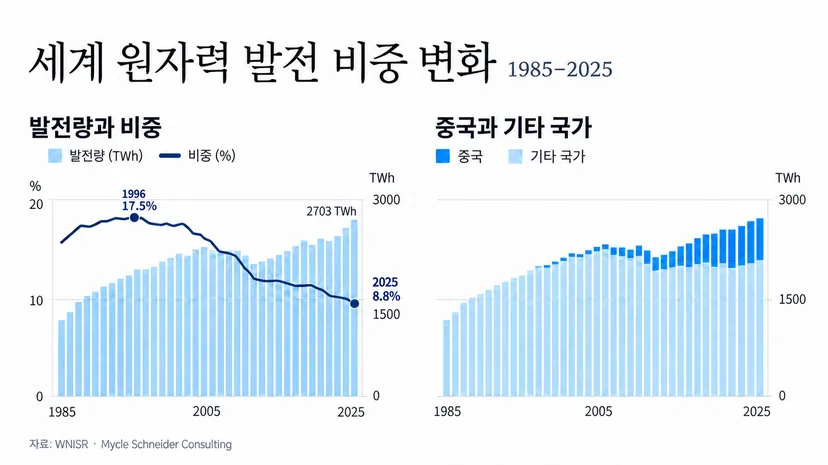
Nếu trừ Trung Quốc, sản lượng điện giảm xuống mức giữa thập niên 1990
Năm 2025, sản lượng điện hạt nhân toàn cầu đạt 2703TWh (terawatt-giờ), tăng 1,1% so với năm trước. Tuy nhiên, nơi dẫn dắt đà tăng trưởng này chính là Trung Quốc. Sản lượng điện hạt nhân của Trung Quốc tăng 7,6%, trong khi tổng sản lượng của các quốc gia còn lại thực tế lại giảm 0,2%.
Sản lượng điện hạt nhân thế giới nếu không tính Trung Quốc vẫn đang dậm chân tại mức của giữa thập niên 1990. So với thời điểm đỉnh cao năm 2006, con số này thấp hơn 14%, tương đương 369TWh. Việc Trung Quốc mở rộng điện hạt nhân nhanh chóng đang che đậy sự đình trệ ở các khu vực khác.
Tỷ trọng của điện hạt nhân trong sản xuất điện toàn cầu cũng giảm. Năm 2025, tỷ trọng này là 8,8%, chỉ bằng một nửa so với mức cao kỷ lục 17,5% của năm 1996. Đây là mức thấp nhất trong 45 năm qua.
Năm ngoái, số lượng nhà máy điện hạt nhân đóng cửa nhiều hơn số lượng nhà máy mới đi vào vận hành. Tổng cộng có 4 lò phản ứng bắt đầu cung cấp điện, bao gồm 2 lò ở Trung Quốc, 1 ở Ấn Độ và 1 ở Nga. Ngược lại, có tổng cộng 7 lò phản ứng bị đóng cửa vĩnh viễn, gồm 3 lò ở Bỉ, 3 lò ở Nga và 1 lò ở Đài Loan. Đây là lần đầu tiên kể từ năm 2021, số lượng nhà máy đóng cửa nhiều hơn số máy mới hoạt động.
Ngay cả khi mở rộng phạm vi ra 20 năm qua, tình hình cũng tương tự. Từ 2006 đến 2025, thế giới có 104 lò phản ứng mới đi vào hoạt động và 106 lò đóng cửa. Hơn một nửa số lò mới (53 lò) được xây dựng tại Trung Quốc. Trong thời gian này, không có lò phản ứng nào ở Trung Quốc bị đóng cửa, trong khi bên ngoài Trung Quốc đã giảm mất 55 lò. Tính đến ngày 1 tháng 7 năm 2026, có 411 lò phản ứng đang hoạt động tại 31 quốc gia trên thế giới, ít hơn 27 lò so với mức cao nhất là 438 lò vào năm 2002.
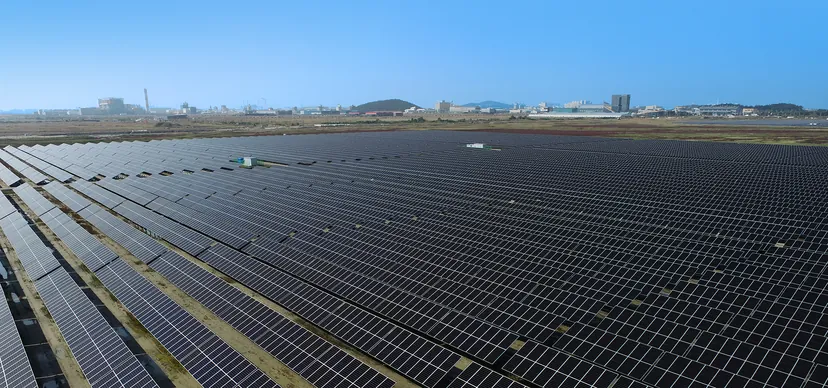
Ngược lại, năng lượng mặt trời và gió lại tăng trưởng nhanh chóng. Năm 2025, sản lượng điện mặt trời toàn cầu đạt 2783TWh, tăng khoảng 30% so với năm trước. Đây là lần đầu tiên riêng điện mặt trời vượt qua tổng sản lượng điện hạt nhân là 2703TWh. Nếu tính cả điện gió, sản lượng điện từ hai nguồn này gấp khoảng 2 lần so với điện hạt nhân.
Tại Trung Quốc và Ấn Độ, tổng sản lượng điện mặt trời và gió gấp hơn 5 lần điện hạt nhân. Đặc biệt tại Trung Quốc, chỉ riêng lượng điện mặt trời tăng thêm trong năm ngoái đã đạt khoảng 330TWh, gấp khoảng 10 lần mức tăng sản lượng điện hạt nhân trong cùng kỳ.
Tốc độ gia tăng công suất cũng có sự khác biệt. Năm ngoái, công suất lắp đặt điện mặt trời toàn cầu tăng 510GW (gigawatt) và điện gió tăng 159GW, lần lượt tăng 27% và 14% so với năm trước. Trong cùng kỳ, công suất hoạt động tổng thể của điện hạt nhân sau khi trừ các lò đóng cửa và cộng các lò mới lại giảm 0,5GW.
Điện làm ban ngày dùng cho buổi tối… Pin lưu trữ thay đổi cách cung cấp điện
Điểm yếu của điện mặt trời và điện gió là sản lượng phụ thuộc vào thời tiết và thời điểm trong ngày. Để khắc phục điều này, các hệ thống lưu trữ năng lượng pin quy mô lớn (BESS) đang tăng lên nhanh chóng. Đây là phương thức sạc điện khi sản xuất dư thừa và rút ra sử dụng vào lúc cần thiết.
Theo báo cáo, khoảng 78% các cơ sở lưu trữ pin quy mô lớn được lắp đặt trên lưới điện toàn cầu đã được đưa vào sử dụng trong 3 năm qua. Chỉ tính riêng năm 2025, tổng công suất pin mới được kết nối đạt 104GW với dung lượng lưu trữ 257GWh (gigawatt-giờ). GW là công suất điện có thể cung cấp tại một thời điểm, còn GWh là lượng điện có thể lưu trữ.
Khi giá pin giảm và việc lắp đặt tăng lên, các trường hợp sử dụng điện mặt trời tạo ra vào ban ngày sau khi mặt trời lặn đang trở nên phổ biến. Tại California, Mỹ, đã xuất hiện các trường hợp điện mặt trời đáp ứng hơn 60-70% nhu cầu điện vào ban ngày, còn vào buổi tối, pin lưu trữ cung cấp tới 44% nhu cầu. Bang Texas cũng đã tăng công suất pin kết nối lưới điện từ 5GW năm 2023 lên 17GW vào cuối năm 2025.
Chỉ riêng những con số này không có nghĩa là năng lượng tái tạo và pin có thể đáp ứng mọi nhu cầu điện năng. Tuy nhiên, bằng việc pin bù đắp sự chênh lệch giữa thời gian sản xuất và thời gian tiêu thụ, khả năng ứng dụng năng lượng tái tạo đang ngày càng mở rộng.
Tất cả 16 nhà máy hạt nhân gần đây đều chậm tiến độ xây dựng… SMR cũng cần thời gian
Một trong những rào cản của việc mở rộng điện hạt nhân là thời gian xây dựng dài. Tính đến ngày 1 tháng 7 năm 2026, có 73 lò phản ứng đang được xây dựng tại 14 quốc gia trên thế giới, nhưng hơn một nửa (37 lò) tập trung ở Trung Quốc. Trên thị trường xây dựng quốc tế, tập đoàn quốc doanh Rosatom của Nga chiếm tỷ trọng lớn. Ngoài 7 lò trong nước, Rosatom còn đảm nhận xây dựng 22 lò tại 9 quốc gia khác.
Vấn đề là liệu công trình có hoàn thành đúng hạn hay không. 16 nhà máy điện hạt nhân lần đầu kết nối lưới điện tại 9 quốc gia trong giai đoạn 2023-2025 đều chậm trễ so với kế hoạch ban đầu. Từ lúc đổ bê tông nền móng cho đến khi kết nối lưới điện, thời gian trung bình mất 10,9 năm. Nếu mở rộng giai đoạn từ 2016-2025, thời gian xây dựng trung bình của 63 nhà máy hạt nhân là 9,5 năm.
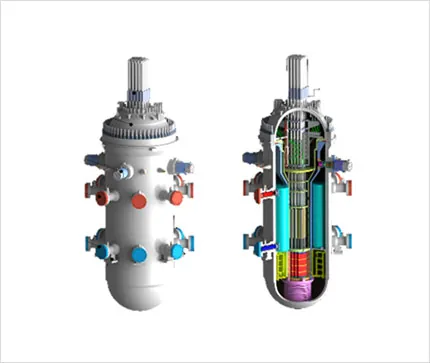
Báo cáo đánh giá rằng các lò phản ứng mô-đun nhỏ (SMR), vốn được chú ý như một thế hệ điện hạt nhân tiếp theo, cũng cần thời gian để có thể cung cấp điện thực tế. Báo cáo chỉ ra một trường hợp cụ thể ở phương Tây đã chính thức tiến hành xây dựng lò phản ứng thương mại là 1 lò BWRX-300 ở Darlington, Ontario, Canada.
Nhiều mô hình do Mỹ và Anh thúc đẩy vẫn đang trong giai đoạn thẩm định thiết kế hoặc đánh giá tính khả thi dự án. Báo cáo dự đoán rằng việc sản xuất hàng loạt thương mại và cung cấp điện toàn diện sớm nhất cũng chỉ có thể khả thi sau giữa những năm 2030. Điều này có nghĩa là sự hỗ trợ của chính phủ và kế hoạch phát triển của doanh nghiệp không đồng nghĩa với việc nhà máy có thể vận hành ngay lập tức.
Trong khi việc xây dựng nhà máy mới chậm chạp, các nhà máy hiện có đang trở nên già cỗi. Tính đến giữa năm 2026, tuổi thọ vận hành trung bình của các lò phản ứng thế giới là 32,9 năm. Trong số 411 lò đang hoạt động, có 269 lò đã vận hành trên 31 năm và 169 lò đã trên 41 năm. Trong số 31 quốc gia sở hữu điện hạt nhân, có 20 quốc gia có tuổi thọ vận hành trung bình trên 30 năm.
Để tiếp tục sử dụng các nhà máy cũ, cần kiểm tra các đường ống và thiết bị chính, đồng thời tuân thủ các tiêu chuẩn an toàn nghiêm ngặt hơn. Quá trình này sẽ dẫn đến thời gian dừng phát điện. Phân tích kết quả vận hành của 56 lò phản ứng tại Pháp giai đoạn 2021-2025 cho thấy thời gian dừng trung bình mỗi lò là 18,5 tháng, tương đương khoảng 31% trong 5 năm.
Nắng nóng và hạn hán cũng gây áp lực lên vận hành hạt nhân. Nếu nước sông dùng làm nước làm mát giảm hoặc nhiệt độ nước tăng, các nhà máy phải giảm công suất hoặc ngừng hoạt động. Theo EDF, công ty điện lực quốc doanh Pháp, tính đến tháng 8 năm 2026, tổn thất sản lượng hàng năm do hạn chế nhiệt độ nước xả và lưu lượng sông giảm đã vượt quá 9TWh. Con số này đã vượt xa dự báo tổn thất khí hậu hàng năm 5,6TWh mà chính quyền Pháp từng kỳ vọng vào năm 2050.
Việc giảm công suất điện hạt nhân để phù hợp với thời điểm tăng sản lượng của điện mặt trời và điện gió cũng đang ngày càng gia tăng. Báo cáo chỉ ra rằng việc điều chỉnh công suất như vậy có thể gây áp lực lên thiết bị và làm tăng chi phí bảo trì.
Hàn Quốc cũng cần cân nhắc đồng thời 'xây bao nhiêu' và 'khi nào có thể dùng'
Câu hỏi mà báo cáo này đặt ra cho Hàn Quốc cuối cùng cũng là thời điểm cung cấp điện. Hàn Quốc đang thúc đẩy việc xây mới các nhà máy điện hạt nhân quy mô lớn và giới thiệu SMR như những biện pháp chính để đảm bảo điện cho trung tâm dữ liệu AI và cụm siêu dự án bán dẫn Yongin.
Tuy nhiên, nhìn vào thành tích xây dựng hạt nhân toàn cầu gần đây, Hàn Quốc cần cân nhắc kỹ lưỡng xem liệu các nhà máy mới có thể hoạt động đúng thời điểm cần thiết hay không. Các nhà máy điện hạt nhân bắt đầu hoạt động trong 3 năm qua mất trung bình hơn 10 năm để xây dựng, và SMR cũng cần thời gian để thương mại hóa toàn diện. Để đối phó với nhu cầu điện năng của các ngành công nghiệp tiên tiến tập trung vào giai đoạn trước sau năm 2030, cần có phương án dự phòng nếu tiến độ xây dựng hoặc thương mại hóa bị chậm trễ.
Việc tiếp tục vận hành các nhà máy hạt nhân cũ cũng cần xem xét cả chi phí và tính an toàn. Thách thức vẫn còn đó là xác minh chi phí kéo dài thời gian vận hành cho các nhà máy trong nước sắp hết tuổi thọ thiết kế trước năm 2030, và đảm bảo địa điểm xây dựng cơ sở xử lý chất thải phóng xạ cấp độ cao.
Cần phải lập kế hoạch xây dựng nhà máy điện để điện được cung cấp thực tế khi cần thiết. Đây là lý do tại sao cùng với việc xác định vai trò của điện hạt nhân, cần phải cụ thể hóa lịch trình kết hợp năng lượng tái tạo, thiết bị lưu trữ và mở rộng lưới điện.