[비즈한국] Trước đây, Incheon vốn chỉ là 'diễn viên phụ' trên thị trường bất động sản vùng thủ đô. Khi Seoul tăng giá, nó mới lẹt đẹt theo sau, và khi Seoul chao đảo, nó là nơi đầu tiên bị ảnh hưởng. Vì vậy, các nhà đầu tư thường gọi Incheon là 'cái bóng của Seoul'. Tuy nhiên, có những lúc cái bóng lại dài ra, đó là khi mặt trời lặn dần. Ở thời điểm rào cản gia nhập thị trường Seoul đang cao kỷ lục như hiện nay, cái bóng của Incheon đang dài hơn bao giờ hết. Dưới đây là bốn lý do vì sao chúng ta cần chú trọng vào bất động sản Incheon ngay từ bây giờ.
Đồng hồ cung ứng đã đổi nhịp
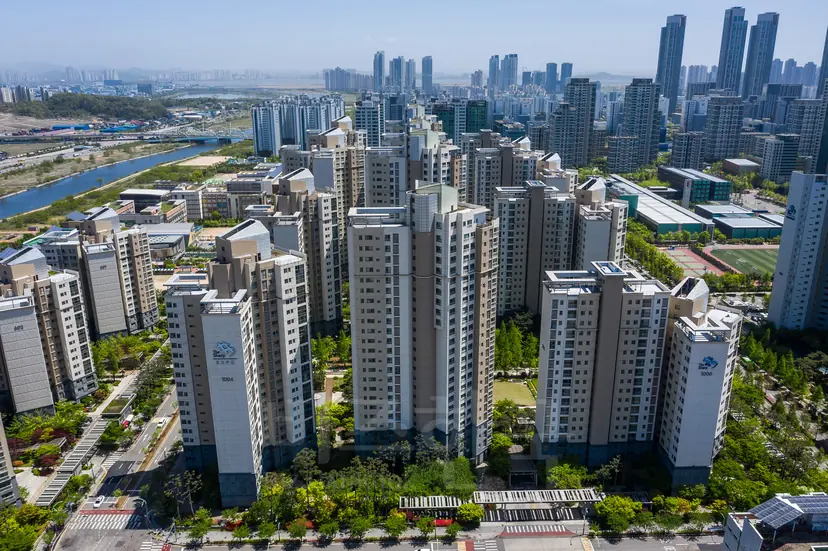
Thứ quyết định giá bất động sản không phải là thuế hay lãi suất, mà là nguồn cung. Incheon là nơi minh chứng rõ nét nhất cho nguyên lý này. Từ năm 2022 đến 2024, Incheon chứng kiến khoảng 40.000 căn hộ mới được tung ra mỗi năm. Có những năm, lượng căn hộ bàn giao còn nhiều hơn cả tổng số lượng tại Seoul. Với việc đồng loạt bàn giao tại các khu Geomdan, Songdo, Cheongna và các dự án tái thiết ở Bupyeong, giá nhà tại Incheon đã rơi vào "hố sâu" nhất vùng thủ đô. Giá thuê nhà (Jeonse) sụp đổ, và tình trạng căn hộ mới không có người chuyển đến diễn ra liên tiếp.
Thế nhưng, lượng hàng tồn đó đang dần cạn kiệt. Nguồn cung bàn giao tại Incheon đã giảm mạnh kể từ năm 2025, và lượng cung trong 2~3 năm tới thậm chí không bằng một nửa so với trước đây. Thị trường bị ảnh hưởng nặng nề nhất bởi nguồn cung dồi dào sẽ là nơi phục hồi nhanh nhất khi nguồn cung dừng lại. Đây không phải dự đoán mà là sự thật đã lặp đi lặp lại. Đợt tăng giá mạnh mẽ của Incheon sau năm 2019 cũng là hệ quả từ sự thiếu hụt nguồn cung giai đoạn 2015~2018. Đồng hồ cung ứng của Incheon đã điểm sang cột mốc tiếp theo.
Những vết sẹo từ "bom tấn nguồn cung" vẫn còn lưu lại trong giá cả. Những đợt bán giảm giá, phí chênh lệch âm (negative premium), hay các chủ nhà phải chuyển sang cho thuê do không thanh toán được số dư cuối kỳ. Do đó, giá căn hộ mới tại Incheon vẫn ở mức thấp hơn một bậc so với Seoul, và thậm chí là thấp hơn cả các thành phố mới ở phía Nam Gyeonggi. Tuy nhiên, giá thấp và giá trị thấp là hai khái niệm khác nhau. Nếu một khu căn hộ cùng năm xây dựng, cùng quy mô, cùng khả năng tiếp cận Seoul nhưng lại được giao dịch rẻ hơn 200~300 triệu won chỉ vì tên địa danh, thì đó không phải là giảm giá mà là cơ hội. Khi nguồn cung dừng lại, thị trường sẽ bắt đầu bù đắp khoảng cách đó.
Giá thuê nhà (Jeonse) đang chuyển động trước
Giá mua bán có thể nói dối, nhưng giá Jeonse thì không. Bởi vì Jeonse là nhu cầu cư trú thuần túy, không có sự can thiệp của nhu cầu đầu tư. Do đó, giá Jeonse luôn là chỉ số báo trước cho giá mua bán. Vào thời kỳ "bom tấn nguồn cung", tỷ lệ Jeonse trên giá bán của căn hộ mới tại Incheon đã giảm xuống mức 50%. Điều đó có nghĩa là chỉ cần một nửa số tiền mua nhà, bạn đã có thể sống trong một căn hộ mới. Hiện tại, giá Jeonse đó đang phục hồi nhanh chóng. Giá thuê căn hộ mới tại Songdo và Cheongna đã vượt mức giá thời điểm bàn giao, còn tại Geomdan, khi bước sang năm thứ 3 sau bàn giao, lượng căn hộ cho thuê đang cạn kiệt.
Khi tỷ lệ Jeonse tăng lên, hai sự việc sẽ xảy ra: người thuê nhà chuyển sang mua nhà, và khoảng cách để các nhà đầu tư tham gia thị trường bị thu hẹp lại. Đây là giai đoạn mà nhu cầu cư trú và nhu cầu đầu tư cùng lúc đẩy thị trường đi lên. Incheon hiện đang đứng ngay tại cửa ngõ đó.
Một điểm đáng lưu ý nữa là biến động của giá thuê tháng (Wolse). Giá thuê tháng tại các căn hộ mới ở Incheon đã tăng trước cả giá Jeonse. Những người thuê nhà gặp khó khăn khi vay vốn Jeonse đã bị đẩy sang thuê tháng, và khi giá thuê tháng tăng, các chủ nhà bắt đầu chuyển từ cho thuê Jeonse sang cho thuê tháng. Vì nguồn cung Jeonse giảm nên giá Jeonse tăng, và khi giá Jeonse tăng thì khoảng cách với giá mua bán lại bị thu hẹp. Chuỗi logic này hoàn toàn giống với trình tự mà Seoul đã thể hiện vào năm 2020. Chỉ khác một điều duy nhất: sân khấu đã chuyển từ Seoul sang Incheon.
Bản đồ Incheon đã thay đổi
Tháng 7 năm 2026, bản đồ hành chính của Incheon đã được vẽ lại. Seo-gu được chia thành Seo-hae-gu và Geomdan-gu; Jung-gu và Dong-gu được tái cấu trúc thành Jemulpo-gu và Yeongjong-gu. Việc điều chỉnh địa giới hành chính không chỉ là thay đổi tên gọi đơn thuần. Việc Geomdan trở thành một quận độc lập có nghĩa là thành phố mới Geomdan không còn bị coi là "vùng ngoại ô của Seo-gu" mà bắt đầu được đánh giá như một thành phố hoàn chỉnh. Việc Yeongjong trở thành một quận độc lập đồng nghĩa với việc nền kinh tế sân bay đã được công nhận là trục tăng trưởng độc lập của Incheon.
Bên cạnh đó là sự chồng lấp của bản đồ giao thông. Tuyến GTX-B kết nối Songdo, Bupyeong và Tòa thị chính Incheon với trung tâm Seoul; việc kéo dài tuyến số 7 kết nối Cheongna với khu vực Gangnam; và việc mở rộng tuyến Incheon số 1 cùng tuyến Seoul số 5 đang thay đổi khả năng tiếp cận Seoul của Geomdan. Cầu vượt biển thứ 3 (Jem-3-yeon-ryuk-gyo) đưa Yeongjong từ một hòn đảo trở thành đất liền. Khi bản đồ thay đổi, vị thế thay đổi; khi vị thế thay đổi, thứ hạng giá cả cũng thay đổi. Những ai nhìn Incheon bằng bản đồ cũ sẽ không thấy được cơ hội mà bản đồ mới tạo ra.
Khu vực trung tâm cũ (Won-do-sim) cũng đang thay đổi. Khu vực Dong-incheon và cảng nội địa thuộc quận Jemulpo là vùng đất lâu đời nhất của Incheon đồng thời là khu vực tái thiết lớn nhất. Các khu tái thiết ở Bupyeong và Michuhol đã được tái sinh thành các khu căn hộ mới quy mô hàng nghìn hộ, và các khu vực còn lại cũng đang tiếp nối. Nếu thành phố mới nâng tầm cận trên của Incheon, thì tái thiết trung tâm cũ lại nâng đỡ cận dưới của nó. Một thành phố có cả trên lẫn dưới cùng chuyển động thì không chỉ thay đổi mức trung bình mà là thay đổi cả "hạng cân".
Không phải là phương án thay thế cho Seoul, mà là sự thay thế cho Seoul
Giá căn hộ trung bình tại Seoul giờ đã ở mức khó có thể chạm tới ngay cả khi các cặp vợ chồng thu nhập trung bình làm việc cả đời. Các quy định về vay vốn ngày càng thắt chặt, và việc chỉ định khu vực chịu quy định đã mở rộng ra toàn Seoul. Đường biên quy định không phải là trần giá mà là vạch kẻ nơi giá cả hội tụ. Khi quy định càng mạnh, khu vực bên trong Seoul càng trở nên kiên cố, và những nhu cầu không thể chen chân vào Seoul sẽ bị đẩy ra ngoài. Điểm đến đầu tiên của nhu cầu đó chính là phía Tây Nam Gyeonggi và Incheon.
Điểm mạnh của Incheon không chỉ là giá cả. Ở Songdo có việc làm là ngành công nghiệp sinh học, ở Yeongjong có việc làm là sân bay, và ở Cheongna có tài chính và y tế. Một thành phố có việc làm, không phải là thị trấn chỉ để ngủ (bed town), sẽ tự đứng vững ngay cả khi nhu cầu bên ngoài rút đi. Giai đoạn có thể dùng tiền thuê nhà ở Seoul để mua căn hộ mới tại Incheon sẽ không còn dài. Seoul càng đắt đỏ, giá trị tương đối của Incheon càng tăng.
Các thống kê đã chỉ ra hướng đi. Tỷ trọng người cư trú tại Seoul và Gyeonggi trong số người mua căn hộ tại Incheon đã liên tục tăng sau "bom tấn nguồn cung". Việc người ngoại tỉnh mua nhà thường tăng lên ở đáy của thị trường. Đầu tiên là những người tính toán sự chênh lệch giá, tiếp theo là những người có nhu cầu thực sắp hết hạn hợp đồng Jeonse tại Seoul, và cuối cùng là những người hành động theo tâm lý đám đông. Hiện tại, Incheon đang ở giai đoạn những người nhóm thứ nhất đã vào và nhóm thứ hai đang cân nhắc.
Không phải toàn bộ Incheon đều tăng giá
Có một điều cần làm rõ ở đây. Nói Incheon tốt lên không có nghĩa là mọi căn hộ tại Incheon đều tăng giá. Từ nay về sau, chỉ những nơi đáng tăng mới tăng. Incheon là thành phố sẽ bộc lộ sự phân hóa đó một cách cực đoan nhất. Ngay trong thành phố mới, sự phân hóa diễn ra giữa nơi gần ga và không gần ga; trong khu trung tâm cũ, sự phân hóa diễn ra giữa các khu căn hộ mới tái thiết và các khu cũ kỹ. Các căn hộ cũ ở Bupyeong, Michuhol và Namdong vẫn cần phải chọn lọc kỹ lưỡng. Ngay cả trong Songdo, thị trường cũng khác nhau tùy theo phân khu.
Tiêu chuẩn rất đơn giản: Có gần việc làm không? Có gần đường sắt đi Seoul không? Và có phải là căn hộ mới không? Những khu căn hộ hội tụ đủ ba yếu tố này sẽ vận động như một phần của thị trường căn hộ mới vùng thủ đô, bất kể tên gọi là Incheon. Những khu không đáp ứng đủ ba yếu tố sẽ bị tụt hậu đến cùng.
Cụ thể như sau: Các căn hộ mới quanh khu vực Songdo, Bupyeong và Tòa thị chính Incheon, nơi sẽ có ga GTX-B, là thị trường có thời gian biểu rõ ràng từ khi tuyến đường khánh thành. Cheongna và Lu1 City, những nơi hưởng lợi từ việc kéo dài tuyến số 7, là nơi nhu cầu phía Tây Nam Seoul tiếp cận sớm nhất. Geomdan đang chuyển mình từ một "thành phố mới giá rẻ" sang một "thành phố mới đang tìm về mức giá bình thường" khi hấp thụ hết lượng cung bàn giao và các mạng lưới giao thông dần được xác nhận. Yeongjong là khu vực duy nhất mà việc khánh thành cầu vượt biển thứ 3 sẽ thay đổi hoàn toàn vị thế. Ngược lại, những khu căn hộ không gần ga, xa nơi làm việc, tuổi đời lâu năm thì dù Incheon có tốt lên đến đâu, chúng vẫn là những căn hộ tăng giá chậm nhất và ít nhất. Đừng mua Incheon, hãy mua vị trí trong Incheon.
Trên thị trường bất động sản, câu nói nguy hiểm nhất là "vì chưa tăng nên sẽ tăng", và câu nói đáng tiếc nhất là "giá mà mình mua lúc đó". Trong vài năm qua, Incheon đã bị ngó lơ vì câu nói thứ nhất. Nhưng bây giờ thì khác. Nguồn cung đã dừng, giá Jeonse đã quay đầu, bản đồ đã thay đổi và nhu cầu từ Seoul đang tràn vào. Một thị trường hội tụ cả bốn điều kiện cùng lúc là điều không phổ biến.
Incheon không còn là cái bóng của Seoul nữa. Trong kỷ nguyên Seoul đang dần đóng cửa, Incheon là cánh cửa mở rộng nhất tại vùng thủ đô. Không ai có thể đảm bảo cánh cửa đó sẽ còn mở đến bao giờ. Một điều chắc chắn là những người vào khi cửa còn mở luôn là người mỉm cười trước những người chỉ gõ cửa sau khi nó đã đóng. Bây giờ chính là lúc cần phải đọc vị Incheon.