

[비즈한국] Gần đây, khi số lượng người tiêu dùng nước ngoài tìm kiếm các món đồ cũ nội địa như thẻ ảnh K-pop và vật phẩm (goods) giới hạn ngày càng tăng, thị trường giao dịch hàng cũ cũng đang mở rộng vượt ra ngoài biên giới quốc gia. Dù giao dịch hàng cũ vốn chỉ dừng lại ở việc trao đổi giữa các cá nhân nay đã phát triển thành ngành công nghiệp "re-commerce" (thương mại lại) với sự tham gia của các doanh nghiệp chuyên nghiệp và hình thành cả thị trường xuất khẩu, nhưng nhiều ý kiến cho rằng hệ thống thuế liên quan vẫn đang "dậm chân tại chỗ" ở thời quá khứ. Đặc biệt, các cuộc thảo luận đã bắt đầu nổ ra về việc liệu cơ chế hiện hành – vốn chỉ cho phép các doanh nghiệp thu mua hàng từ cá nhân được khấu trừ thuế giá trị gia tăng (VAT) đối với một số mặt hàng hạn chế như ô tô cũ và phế liệu tái chế – còn phù hợp với môi trường thị trường đã thay đổi hay không.
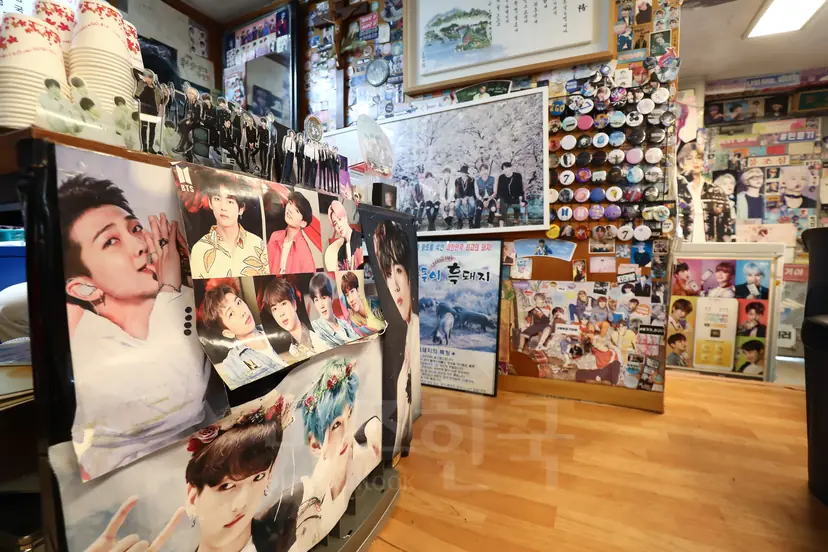
Theo Cơ quan Phát triển Internet Hàn Quốc (KISA), quy mô thị trường giao dịch hàng cũ trong nước ước tính đã tăng khoảng 10 lần, từ 4 nghìn tỷ won vào năm 2008 lên 43 nghìn tỷ won vào năm 2025. Thị trường "re-commerce" toàn cầu cũng được dự báo sẽ đạt quy mô 2,87 nghìn tỷ USD (khoảng 4,216 nghìn tỷ won) vào năm 2035. Các giao dịch hàng cũ nội địa ra nước ngoài cũng đang tăng nhanh chóng. Theo Bungaejangteo, số lượng giao dịch trong nửa đầu năm nay thông qua "Bunjang Global" – dịch vụ cho phép người dùng nước ngoài mua sản phẩm của người bán tại Hàn Quốc – đã tăng 56% so với cùng kỳ năm trước.
Khi người hâm mộ nước ngoài mua các món đồ mà người hâm mộ trong nước từng sở hữu, phạm vi lưu thông của hàng cũ đã được mở rộng. Đặc biệt, các sản phẩm từng được lưu thông trong nước như thẻ ảnh K-pop và vật phẩm giới hạn đang tìm thấy nhu cầu mới ở nước ngoài, dần trở thành một loại hàng hóa xuất khẩu. Việc giao dịch hàng cũ cũng được đánh giá là một trụ cột của nền kinh tế tuần hoàn, ở chỗ thay vì vứt bỏ những món đồ đã qua sử dụng một lần, việc bán chúng cho người tiêu dùng khác sẽ kéo dài thời hạn sử dụng của sản phẩm.
Cá nhân bán, doanh nghiệp vận chuyển quốc tế… Gánh nặng thuế khi doanh nghiệp thu mua hàng cũ trực tiếp
Các giao dịch hàng cũ nội địa ra nước ngoài được thực hiện thông qua các nền tảng giao dịch hàng cũ và các công ty đại lý mua hàng/vận chuyển. Khi người bán cá nhân trong nước đăng vật phẩm lên nền tảng, người tiêu dùng nước ngoài mua hàng, và người bán sẽ gửi sản phẩm đến kho của công ty vận chuyển đại lý trong nước. Sau đó, công ty đại lý kiểm tra hàng hóa và xử lý các thủ tục vận chuyển quốc tế cũng như thông quan. Đây là cấu trúc giúp hàng cũ trong nước có thể đến tay người tiêu dùng nước ngoài mà người bán cá nhân không cần trực tiếp thực hiện việc vận chuyển ra nước ngoài.
Thị trường các doanh nghiệp chuyên phân phối hàng cũ thu mua trực tiếp vật phẩm từ cá nhân rồi bán lại cho người tiêu dùng trong và ngoài nước cũng đang phát triển. Vấn đề nằm ở chỗ, trong trường hợp này, cách xử lý thuế giá trị gia tăng khác với lưu thông thông thường. Thông thường, trong giao dịch giữa các doanh nghiệp, người bán phát hành hóa đơn thuế và doanh nghiệp thu mua sử dụng hóa đơn đó để được khấu trừ thuế đầu vào. Tuy nhiên, nếu thu mua hàng cũ từ cá nhân không phải là doanh nghiệp, việc nhận hóa đơn thuế là không thể, do đó khó áp dụng phương thức tương tự.
Để bổ sung cho vấn đề này, Điều 108 của Luật Hạn chế Thuế đặc biệt hiện hành cho phép các doanh nghiệp thu mua phế liệu tái chế hoặc ô tô cũ được khấu trừ thuế mua hàng giả định (input tax deduction for deemed purchase) theo các điều kiện nhất định. Đây là hệ thống coi như có thuế đầu vào bằng cách áp dụng tỷ lệ khấu trừ nhất định trên giá trị thu mua ngay cả khi không nhận được hóa đơn thuế thực tế. Tỷ lệ khấu trừ được áp dụng là 10/110 giá trị thu mua đối với ô tô cũ và 3/103 đối với phế liệu tái chế.
Tuy nhiên, hầu hết các loại hàng cũ khác như quần áo, thẻ ảnh, thiết bị điện tử thông thường đều bị loại khỏi đối tượng này. Điều này có nghĩa là dù cùng là hoạt động doanh nghiệp thu mua hàng từ cá nhân để bán lại, việc có được khấu trừ thuế VAT hay không lại phụ thuộc vào mặt hàng đó là gì. Đó là lý do tại sao nhiều ý kiến cho rằng, khác với thị trường hàng cũ trong quá khứ vốn tập trung vào ô tô cũ, khi các mặt hàng giao dịch và quy mô thị trường đã mở rộng đáng kể, cần phải xem xét liệu việc duy trì phạm vi khấu trừ hiện tại có còn phù hợp hay không.
Ô tô cũ thì được, thẻ ảnh thì không?
Trong xuất khẩu, vấn đề còn phức tạp hơn. Theo Luật Thuế giá trị gia tăng hiện hành, về nguyên tắc, thuế suất 0% được áp dụng cho hàng hóa xuất khẩu. Doanh nghiệp xuất khẩu thông thường có thể được khấu trừ hoặc hoàn thuế VAT đã trả khi thu mua hàng hóa trong nước dưới dạng thuế đầu vào. Ngược lại, các doanh nghiệp thu mua hàng cũ từ cá nhân lại khó được khấu trừ giá trị mua hàng theo cùng cách thức vì không có hóa đơn thuế.
Ngành công nghiệp cho rằng điều này thiếu sự công bằng giữa việc xuất khẩu sản phẩm mới và xuất khẩu hàng cũ. Bởi lẽ, ngay cả khi bán hàng cho người tiêu dùng nước ngoài giống nhau, cách xử lý thuế giữa doanh nghiệp xuất khẩu mua hàng mới từ doanh nghiệp khác và doanh nghiệp thu mua hàng cũ từ cá nhân lại khác nhau.
Tuy nhiên, ở phía ngược lại, cũng có ý kiến chỉ ra rằng cần lưu ý chính việc khấu trừ thuế mua hàng giả định vốn đã là một ưu đãi thuế đặc biệt. Người bán cá nhân khi bán hàng cũ không hề nộp riêng thuế VAT và cũng không phát hành hóa đơn thuế. Dù vậy, nếu coi một số tiền nhất định là thuế đầu vào để khấu trừ, thì đối với nhà nước, điều này tương đương với việc dành ưu đãi thuế cho một giao dịch mà thực tế không có thuế nào được nộp. Nếu mở rộng đối tượng khấu trừ sang cả hàng cũ thông thường, cũng cần phải xem xét đồng thời việc công nhận đối tượng mặt hàng và doanh nghiệp nào, cũng như đảm bảo sự công bằng so với các ngành nghề khác.
Đặc biệt, các mặt hàng như thẻ ảnh, vật phẩm giới hạn, đồ hiệu... vốn có giá tăng vọt tùy theo độ khan hiếm, có thể nảy sinh những tranh cãi khác. Nếu áp dụng khấu trừ thuế mua hàng giả định dựa trên giá trị thu mua đối với những sản phẩm có giá giao dịch hàng cũ cao hơn nhiều so với giá mua ban đầu của cá nhân, thì ngay cả phần chênh lệch giá tăng thêm cũng trở thành đối tượng được hỗ trợ thuế, từ đó có thể gây ra tranh cãi.
Thúc đẩy mở rộng khấu trừ đối với hàng xuất khẩu… Cân bằng công bằng thuế là bài toán
Ngành công nghiệp cũng viện dẫn việc lịch sử giao dịch được lưu lại trên nền tảng làm căn cứ để cải thiện hệ thống. Từ năm 2023, Cơ quan Thuế Quốc gia đã bắt đầu nhận dữ liệu giao dịch từ các nền tảng giao dịch hàng cũ trực tuyến. Các giao dịch diễn ra trên các nền tảng như Danggeun, Bungaejangteo, Junggonara cũng là đối tượng thu thập dữ liệu của cơ quan quản lý thuế. Khác với giao dịch tiền mặt giữa các cá nhân trong quá khứ, nền tảng để xác minh các bên tham gia giao dịch và số tiền giao dịch đã được thiết lập.
Vì lý do này, vào tháng 4 vừa qua, Nghị sĩ Park Soo-young thuộc đảng Quyền lực Quốc dân đã đại diện trình dự thảo sửa đổi Luật Hạn chế Thuế đặc biệt, nội dung cho phép khấu trừ thuế mua hàng giả định đối với hàng cũ có tờ khai xuất khẩu. Mục đích là thay vì cho phép khấu trừ cho tất cả hàng cũ, hãy đưa vào đối tượng các mặt hàng có thể xác minh thực tế việc xuất khẩu. Hiện tại, dự luật đang nằm trong giai đoạn xem xét của Ủy ban Chiến lược và Tài chính Quốc hội.
Tuy nhiên, nếu chỉ cho phép khấu trừ đối với hàng cũ xuất khẩu, có khả năng sẽ phát sinh vấn đề công bằng thuế khác. Đó là tình huống một doanh nghiệp cùng thu mua một mặt hàng cũ từ cùng một cá nhân, nhưng nếu bán cho người tiêu dùng nước ngoài thì được khấu trừ, còn bán cho người tiêu dùng trong nước thì lại không. Bài toán đặt ra là phải điều tiết giữa mục đích chính sách hỗ trợ ngành xuất khẩu và sự công bằng về thuế giữa các doanh nghiệp bán hàng trong nước và nước ngoài.
Viện Nghiên cứu Lập pháp Quốc hội trong báo cáo "Phân tích vấn đề Kiểm toán Chính phủ năm 2026" được công bố gần đây, đã liệt kê việc mở rộng đối tượng áp dụng khấu trừ thuế mua hàng giả định đối với phế liệu tái chế... và điều chỉnh tỷ lệ khấu trừ là nội dung cần xem xét liên quan đến Bộ Chiến lược và Tài chính. Ý nghĩa của việc này là cần kiểm tra xem liệu có cần điều chỉnh đối tượng khấu trừ và tỷ lệ khấu trừ hiện có trong bối cảnh quy mô và phương thức giao dịch của thị trường hàng cũ đang thay đổi hay không.
Liên quan đến vấn đề này, một đại diện trong ngành cho biết: “Các món hàng cũ nội địa như thẻ ảnh K-pop và vật phẩm giới hạn không đơn thuần là đồ dùng cũ mà là những sản phẩm có độ khan hiếm và giá trị văn hóa, nhu cầu ở nước ngoài rất cao. Không nên chỉ coi giao dịch hàng cũ là việc trao đổi đồ đạc giữa các cá nhân, mà cần chuẩn bị cơ sở thể chế để nuôi dưỡng nó thành một ngành công nghiệp xuất khẩu mới”.