[BizHanKook] KG Mobility đã ghi nhận khoản lỗ hoạt động 29,8 tỷ won trong quý 3 năm nay, chuyển sang trạng thái thua lỗ. Doanh số bán hàng nội địa sụt giảm cùng gánh nặng chi phí cố định do bảo trì dây chuyền sản xuất xe mới được coi là những nguyên nhân chính khiến lợi nhuận bị ảnh hưởng. Ngược lại, doanh số xuất khẩu tăng trưởng đang khiến sự phụ thuộc vào thị trường nước ngoài ngày càng cao. KG Mobility dự kiến sẽ thúc đẩy đà phục hồi kết quả kinh doanh thông qua việc mở rộng hoạt động KD tại các thị trường mới nổi và ra mắt mẫu xe mới SE10 (tên dự án). Trong tương lai, việc cải thiện cơ cấu chi phí và khả năng chiếm lĩnh thị trường của mẫu SE10 sẽ là chìa khóa để phục hồi lợi nhuận.
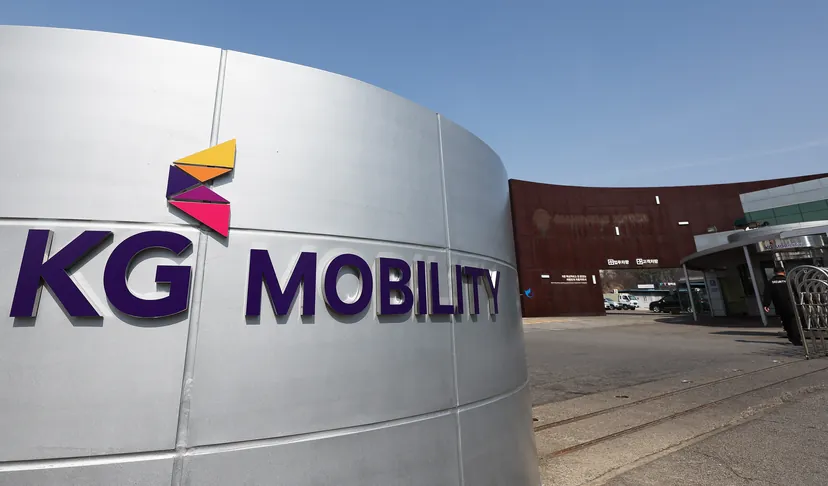
KG Mobility thông báo doanh thu quý 3 năm nay đạt 994,1 tỷ won. Con số này giảm 16,4% so với mức doanh thu 1.188,9 tỷ won cùng kỳ năm ngoái. Nguyên nhân được cho là do sự sụt giảm doanh số bán hàng trong nước gần đây. Lượng xe tiêu thụ đã giảm 16,6%, từ 29.116 chiếc trong quý 3 năm ngoái xuống còn 24.274 chiếc trong quý 3 năm nay.
Vấn đề đáng lo ngại hơn là khả năng sinh lời. KG Mobility đạt lợi nhuận hoạt động 3 tỷ won trong quý 3 năm ngoái nhưng đã chuyển sang lỗ hoạt động 29,8 tỷ won trong quý 3 năm nay. Điều này đồng nghĩa với việc lợi nhuận hoạt động 30,5 tỷ won đạt được trong nửa đầu năm nay đã gần như bị "xóa sổ" bởi khoản lỗ của quý 3.
KG Mobility giải thích: "Việc bảo trì dây chuyền sản xuất và cắt giảm sản lượng để chuẩn bị ra mắt xe mới (SE10) cùng sự suy giảm nhu cầu trong nước đã gây ra tác động tiêu cực. Gánh nặng chi phí cố định từ việc bảo trì dây chuyền sản xuất trong quý 3 và sự gia tăng lỗ chênh lệch tỷ giá do đồng won mất giá cũng khiến quy mô lợi nhuận hoạt động giảm sút".
Vì ngành công nghiệp ô tô đòi hỏi chi phí lớn để duy trì nhà máy và thiết bị sản xuất, nên việc sản lượng sụt giảm đã dẫn trực tiếp đến sự suy giảm khả năng sinh lời.
Triển vọng kết quả kinh doanh trong tương lai của KG Mobility được đánh giá là phụ thuộc vào việc cải thiện cơ cấu chi phí và mẫu xe SE10. Đặc biệt, trong bối cảnh tỷ trọng doanh số nước ngoài ngày càng tăng, các chi phí liên quan đến xuất khẩu và biến động tỷ giá có thể trở thành những biến số lớn tác động đến lợi nhuận. Ngay cả khi sản lượng xuất khẩu tăng, đóng góp lợi nhuận thực tế vẫn thay đổi tùy thuộc vào chi phí logistics và chi phí bán hàng tại địa phương. Ngoài ra, không thể bỏ qua gánh nặng tài chính do biến động tỷ giá. Trên thực tế, KG Mobility cũng đã liệt kê biến động tỷ giá là một trong những nguyên nhân khiến lợi nhuận quý 3 bị suy giảm.
Gần đây, để mở rộng khối lượng xuất khẩu, KG Mobility đã ra mắt thương hiệu tại Myanmar vào tháng 8 và tiến vào thị trường Ethiopia theo hình thức KD (lắp ráp linh kiện) vào tháng 9. KG Mobility cho biết họ có kế hoạch tiếp tục đẩy mạnh kinh doanh KD tại các thị trường mới nổi như Ả Rập Xê Út, Việt Nam và Campuchia.
- KD (Knock Down)
- Phương thức xuất khẩu linh kiện hoặc bán thành phẩm, sau đó lắp ráp tại địa phương để tạo thành sản phẩm hoàn chỉnh để bán
Phân tích cho thấy chiến lược này xuất phát từ việc vị thế của KG Mobility tại thị trường Hàn Quốc ngày càng bị thu hẹp. Sự yếu kém trong kinh doanh nội địa được thể hiện rõ qua kết quả kinh doanh. Doanh số bán hàng trong nước đã giảm 44,4%, từ 12.611 chiếc trong quý 3 năm ngoái xuống còn 7.010 chiếc trong quý 3 năm nay. Ngược lại, trong cùng kỳ, doanh số xuất khẩu tăng 4,6%, từ 16.505 chiếc lên 17.264 chiếc. Để nâng cao lợi nhuận thông qua thị trường quốc tế, việc tăng hiệu quả sản xuất là điều tất yếu đối với KG Mobility. Việc mở rộng kinh doanh KD cũng được hiểu là một bước đi cân nhắc đến hiệu quả kinh tế.
Được biết, kỳ vọng dành cho mẫu xe SE10 sắp ra mắt là rất lớn. KG Mobility dự kiến sẽ hoàn tất quá trình phát triển cuối cùng cho SE10 vào tháng 12 tới. Vì đã đầu tư bảo trì dây chuyền sản xuất cho SE10, việc mẫu xe này chiếm lĩnh thị trường thành công là nhiệm vụ quan trọng đối với KG Mobility.
Song Sun-jae, chuyên gia phân tích tại Hana Securities, nhận định về KG Mobility: "Đáng tiếc là kết quả kinh doanh quý 3 cho thấy hãng vẫn chưa chứng minh đủ năng lực cạnh tranh của các mẫu xe và khả năng sinh lời để vượt qua sự suy giảm nhu cầu và cạnh tranh gay gắt. Điều quan trọng sắp tới là liệu hãng có thể bình thường hóa giá bán và chi phí từ đầu năm sau hay không, cũng như hiệu quả bán hàng sau khi SE10 ra mắt vào đầu năm sau sẽ như thế nào".
Một quan chức của KG Mobility cho biết: "Mặc dù lợi nhuận ngắn hạn bị ảnh hưởng do bảo trì dây chuyền sản xuất để chuẩn bị cho xe mới và lỗ chênh lệch tỷ giá, nhưng nhờ xuất khẩu tăng và tỷ trọng xe thân thiện với môi trường mở rộng, công ty vẫn giữ được đà tăng doanh thu và duy trì lợi nhuận hoạt động tích lũy trong 3 quý. Chúng tôi sẽ tiếp tục cải thiện lợi nhuận thông qua việc gia tăng xuất khẩu bằng cách tấn công các thị trường mới cũng như các thị trường hiện có như Thổ Nhĩ Kỳ, đồng thời củng cố ứng phó nội địa, ra mắt thành công xe mới SE10 và cải thiện cơ cấu chi phí".