

[비즈한국] Khi giá cả tăng quá nhanh, các ngân hàng trung ương sẽ tăng lãi suất. Khi nền kinh tế suy thoái, họ lại làm điều ngược lại là giảm lãi suất. Đây là chính sách kinh tế đã quá quen thuộc, nhưng có một câu hỏi vẫn luôn tồn tại: Liệu tăng lãi suất có chắc chắn khiến mọi người cắt giảm chi tiêu? Liệu giảm lãi suất có khiến các doanh nghiệp lập tức tăng đầu tư? Thực tế không đơn giản như vậy. Một người dự định mua nhà không chỉ nhìn vào lãi suất hiện tại mà còn cân nhắc xem lãi suất sẽ thay đổi ra sao trong tương lai. Các doanh nghiệp cũng không xây dựng nhà máy chỉ dựa trên doanh thu của năm nay. Họ cân nhắc cùng lúc liệu kinh tế năm tới có khởi sắc không, giá cả có tăng thêm không, và liệu lãi suất có tăng trở lại hay không.
Giải Nobel Kinh tế năm 2026 đã thuộc về những nhà kinh tế học đi sâu vào chính vấn đề này. Viện Hàn lâm Khoa học Hoàng gia Thụy Điển ngày 12 đã chọn giáo sư danh dự Robert Hall của Đại học Stanford và giáo sư Michael Woodford của Đại học Columbia là những người đoạt giải năm nay. Lý do trao giải là vì những đóng góp trong việc xây dựng “nền tảng kinh tế vi mô cho sự ổn định kinh tế vĩ mô (microeconomic foundations of macroeconomic stabilisation)”. Ủy ban Nobel đánh giá rằng thông qua nghiên cứu của hai ông, các mô hình kinh tế vĩ mô mới để phân tích chính sách ổn định kinh tế đã được phát triển, đồng thời đặt nền móng lý thuyết cho các mô hình chính sách mà các ngân hàng trung ương và chính phủ các nước đang sử dụng hiện nay.
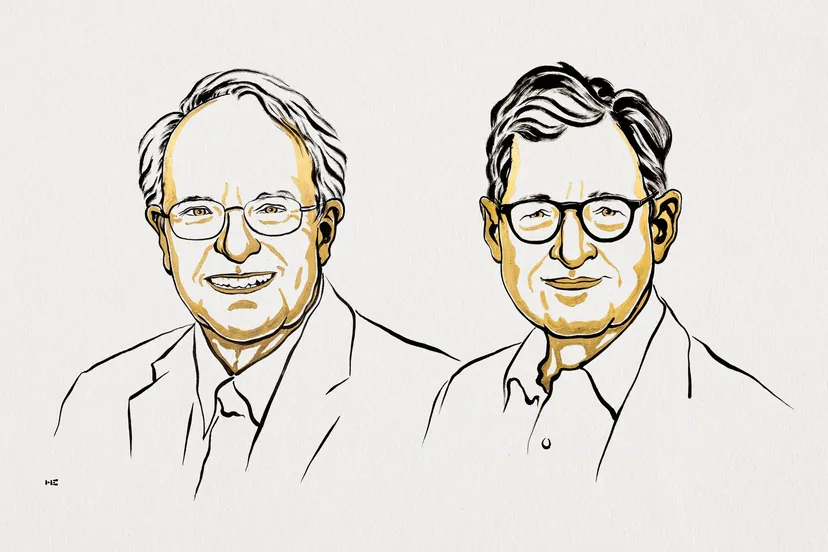
Nói một cách đơn giản, hai nhà kinh tế học này đã đưa sự lựa chọn của con người và doanh nghiệp vào sau “những con số trung bình” điều hành nền kinh tế khổng lồ. Trong các mô hình kinh tế vĩ mô trước đây, người ta thường ước tính thống kê về mức độ tăng tiêu dùng theo thu nhập hay mức độ giảm đầu tư khi lãi suất tăng, rồi kết nối chúng bằng một phương trình. Vấn đề nằm ở chỗ khi chính sách thay đổi, hành vi của con người cũng thay đổi theo. Nếu chính phủ dự báo sẽ tiếp tục sử dụng một chính sách nào đó, các hộ gia đình và doanh nghiệp sẽ phản ứng bằng cách dự liệu trước chính sách đó. Nói cách khác, không có gì đảm bảo rằng mối quan hệ từng quan sát được trong quá khứ sẽ được duy trì nguyên vẹn trong tương lai.
Tại sao tỷ lệ thất nghiệp vẫn không đổi dù suy thoái kinh tế đã kết thúc?
Nghiên cứu của Robert Hall có ảnh hưởng lớn đặc biệt trong việc thấu hiểu thị trường lao động và suy thoái kinh tế. Khi kinh tế suy thoái, doanh nghiệp tuyển dụng ít người hơn. Một số công ty còn cắt giảm nhân sự. Dù số người thất nghiệp tăng lên như vậy, nhưng không phải cứ khi kinh tế khởi sắc là họ sẽ tìm được việc làm ngay. Điều này là do cần có thời gian để con người tìm được công việc phù hợp, và doanh nghiệp cũng cần thời gian và chi phí để tìm được ứng viên thích hợp. Hall coi chính quá trình tìm kiếm lẫn nhau giữa người lao động và việc làm là yếu tố vô cùng quan trọng đối với nền kinh tế.
Ví dụ, khi các công ty ngừng tuyển dụng quy mô lớn do suy thoái, không chỉ tỷ lệ thất nghiệp tăng cao. Số người không có kinh nghiệm làm việc cũng tăng lên, và doanh nghiệp không đảm bảo được nguồn nhân lực cần thiết. Ngay cả khi nền kinh tế hồi phục, những vấn đề này vẫn có thể tồn tại một thời gian. Vì vậy, chính sách ngăn chặn suy thoái kinh tế không chỉ dừng lại ở việc nâng cao con số tăng trưởng trong năm, mà còn đóng vai trò ngăn chặn sự đứt gãy kết nối giữa việc làm và con người.
Nghiên cứu của Michael Woodford liên quan trực tiếp hơn đến chính sách ngân hàng trung ương ngày nay. Điều mà Woodford nhấn mạnh chính là “kỳ vọng của mọi người”. Ví dụ, giả sử ngân hàng trung ương giữ lãi suất cơ bản ở mức 4%. Nhưng nếu mọi người tin rằng “vài tháng nữa lãi suất sẽ giảm mạnh”, thì lãi suất cho vay của ngân hàng hoặc lãi suất thị trường có thể giảm trước. Mọi người có thể đẩy nhanh quyết định mua nhà hoặc xe, và doanh nghiệp cũng có thể tăng đầu tư.
Điều ngược lại cũng có thể xảy ra. Ngay cả khi ngân hàng trung ương giảm nhẹ lãi suất, nếu thị trường nghĩ rằng “nếu giá cả tăng lại, họ sẽ sớm tăng lãi suất thôi”, thì tiêu dùng và đầu tư có thể sẽ không tăng đáng kể. Chính vì thế, thị trường tài chính ngày nay không chỉ nhìn vào việc ngân hàng trung ương đã tăng hay giảm lãi suất. Họ còn soi xét kỹ lưỡng phát ngôn của thống đốc ngân hàng trung ương, giải thích về cách điều hành lãi suất trong tương lai. Đó cũng là lý do tại sao giá cổ phiếu và trái phiếu lại biến động theo từng lời phát biểu trong các cuộc họp báo của ngân hàng trung ương.
Tại sao giá cả biến động nhưng bảng giá vẫn đứng yên?
Nghiên cứu của hai người đã dẫn đến sự phát triển của “Chủ nghĩa Keynes mới”, khung phân tích đại diện cho kinh tế học hiện đại sau này. Điểm xuất phát của lý thuyết này đơn giản một cách bất ngờ: Đó là trong thực tế, giá cả và tiền lương không thay đổi ngay lập tức. Không phải cứ giá bột mì tăng là tiệm bánh sẽ tăng giá bánh ngay ngày hôm sau. Họ còn phải xem giá của đối thủ cạnh tranh và nghĩ xem khách hàng sẽ phản ứng thế nào. Tiền lương cũng vậy. Khi kinh tế suy thoái, rất khó để một công ty giảm 20% lương nhân viên ngay từ tháng sau.
Chính vì giá cả và tiền lương biến động chậm như vậy nên khi ngân hàng trung ương thay đổi lãi suất, điều đó không chỉ ảnh hưởng đến giá cả mà còn tác động đến tiêu dùng, đầu tư và việc làm. Các nhà kinh tế sử dụng điều này để tính toán xem sau khi tăng lãi suất, vài tháng sau tiêu dùng sẽ giảm bao nhiêu, đầu tư doanh nghiệp co hẹp thế nào và khi nào giá cả bắt đầu giảm. Các mô hình dự báo kinh tế mà các ngân hàng trung ương trên thế giới sử dụng khi quyết định lãi suất hiện nay đều chứa đựng tư duy này.
Lý do giải Nobel Kinh tế năm nay gây chú ý là vì nghiên cứu của hai học giả này rất sát với tình hình kinh tế thế giới hiện tại. Trong vài năm gần đây, các ngân hàng trung ương đã phải đưa ra những lựa chọn vô cùng khó khăn. Sau đại dịch COVID-19, giá cả tăng mạnh nhưng nguyên nhân không chỉ có một. Có tác động từ việc tiêu dùng tăng đột biến, cũng có tác động từ việc thiếu hụt cung ứng hàng hóa do các nhà máy ngừng hoạt động và gián đoạn logistics. Thêm vào đó là sự leo thang của giá năng lượng.
Tất cả đều biểu hiện qua lạm phát, nhưng nguyên nhân lại khác nhau. Nếu lạm phát do mọi người tiêu xài quá nhiều, thì chính sách tăng lãi suất để giảm chi tiêu có thể mang lại hiệu quả. Tuy nhiên, nếu lạm phát do giá dầu tăng vọt hoặc chuỗi cung ứng bị tắc nghẽn, thì việc tăng lãi suất không làm cho dầu được sản xuất nhiều hơn hay logistics được bình thường hóa. Ngược lại, nếu tăng lãi suất quá mức, giá cả không giảm được bao nhiêu mà chỉ làm co hẹp đầu tư doanh nghiệp và việc làm. Vì vậy, các ngân hàng trung ương giờ đây không chỉ nhìn vào con số lạm phát, mà còn phải cân nhắc lý do tại sao giá cả lại tăng.
Việc trao giải lần này đặc biệt đáng chú ý vì nó xuất hiện đúng thời điểm tranh cãi về sự độc lập của ngân hàng trung ương tại Mỹ đang tiếp diễn. Tổng thống Trump đã nhiều lần yêu cầu Fed hạ lãi suất, và áp lực chính trị xung quanh các nhân sự tại Fed cũng đang gia tăng. Tất nhiên, không có cơ sở nào cho thấy Ủy ban Nobel chọn người thắng giải để nhắm vào một chính trị gia cụ thể. Tuy nhiên, thông điệp từ nghiên cứu của Hall và Woodford lại trùng khớp một cách kỳ lạ với tình hình hiện tại của nước Mỹ.
Đặc biệt, điều Woodford nhấn mạnh là ngân hàng trung ương không chỉ là cơ quan điều hành lãi suất mà còn là cơ quan quản lý kỳ vọng và niềm tin của thị trường. Việc hạ lãi suất theo yêu cầu chính trị không đảm bảo kinh tế sẽ tốt lên. Ngược lại, nếu mọi người bắt đầu tin rằng ngân hàng trung ương xem trọng yêu cầu của giới chính trị hơn là kiểm soát lạm phát, kỳ vọng lạm phát sẽ tăng cao và lãi suất dài hạn cũng tăng lên, dẫn đến kết quả hoàn toàn trái ngược. Sự độc lập của ngân hàng trung ương không chỉ là nguyên tắc thể chế, mà đã trở thành điều kiện quyết định hiệu quả của chính sách tiền tệ.
Cuối cùng, điều quyết định lạm phát không phải lãi suất mà là “niềm tin của con người”
Điều làm cho vấn đề trở nên phức tạp hơn chính là kỳ vọng của mọi người. Nếu lạm phát tăng cao trong một thời gian, mọi người có thể nghĩ rằng “giá cả sẽ còn tiếp tục tăng trong tương lai”. Người lao động yêu cầu tăng lương cao hơn, và doanh nghiệp cũng có thể tăng giá sản phẩm trước vì dự đoán giá vốn và chi phí nhân công sắp tới sẽ tăng. Khi đó, lạm phát tạm thời thực sự có thể kéo dài trong thời gian dài.
Đây cũng là lý do tại sao các ngân hàng trung ương liên tục nhấn mạnh quyết tâm kiểm soát lạm phát. Việc làm cho mọi người tin rằng giá cả sẽ ổn định trong tương lai cũng quan trọng không kém việc thay đổi lãi suất thực tế. Đây chính là lý do tại sao nghiên cứu của Woodford vẫn rất quan trọng hiện nay.
Tất nhiên, lý thuyết của hai học giả không giải thích hoàn hảo mọi vấn đề kinh tế. Trong cuộc khủng hoảng tài chính toàn cầu năm 2008, họ cũng từng bị chỉ trích vì không phản ánh đầy đủ rủi ro của ngân hàng và thị trường tài chính. Sau đại dịch COVID-19, cũng xuất hiện những vấn đề mà mô hình kinh tế truyền thống không giải thích thỏa đáng, chẳng hạn như sự sụp đổ chuỗi cung ứng hay chênh lệch tài sản. Tuy nhiên, kinh tế học hiện đại không từ bỏ khung này mà liên tục bổ sung và hoàn thiện nó. Bằng cách thêm vào thị trường tài chính, nợ hộ gia đình, chênh lệch thu nhập, vấn đề chuỗi cung ứng... vào các mô hình cũ, họ đang tạo ra những mô hình kinh tế gần với thực tế hơn.
Thông điệp của giải Nobel Kinh tế lần này cũng rất đơn giản. Rằng trong kinh tế học không có công thức tuyệt đối kiểu “tăng lãi suất thì giá cả sẽ giảm”. Khi ngân hàng trung ương thay đổi lãi suất, mọi người sẽ suy nghĩ về lý do của nó. Doanh nghiệp cũng dự báo tình hình kinh tế để quyết định có đầu tư hay không. Thị trường tài chính dự đoán chính sách tiếp theo trước cả khi nó diễn ra. Kết quả đó lại tác động ngược trở lại tiêu dùng, đầu tư, việc làm và giá cả.
Thành tựu lớn nhất của Hall và Woodford nằm chính ở đây. Họ đã thay đổi câu hỏi của chính sách kinh tế từ “cần tăng lãi suất bao nhiêu” thành “khi tăng lãi suất, con người và doanh nghiệp sẽ chuyển động như thế nào”. Trong nền kinh tế thế giới hiện nay, nơi phải vừa kiểm soát lạm phát vừa tránh suy thoái, câu hỏi này vẫn là bài toán khó nhất mà các ngân hàng trung ương phải giải quyết.