

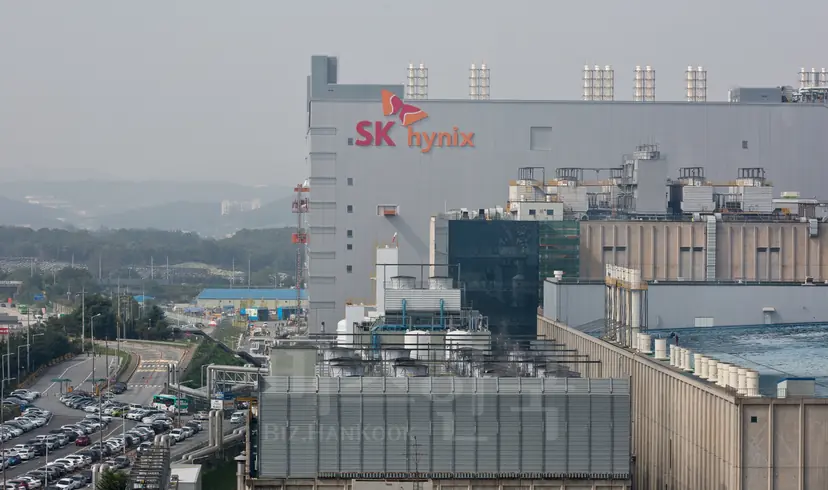
[BizHanKook] SK Hynix đã quyết định gác lại kế hoạch đưa công ty con tại Mỹ là Solidigm niêm yết trên sàn Nasdaq. Việc tạm dừng kế hoạch huy động vốn từ bên ngoài với quy mô dự kiến lên tới 20 nghìn tỷ won khiến hãng phải tính toán lại cách tạo nguồn vốn đầu tư cần thiết, trong đó có việc xây dựng cơ sở sản xuất mới tại Mỹ. Giữa bối cảnh cuộc đua tăng công suất trong ngành bộ nhớ ngày càng gay gắt do sự lan rộng của các trung tâm dữ liệu trí tuệ nhân tạo (AI), thị trường đang dồn sự quan tâm vào các biện pháp hoàn trả cho cổ đông sẽ được công bố trong báo cáo kết quả kinh doanh quý 3 và định hướng quản lý vốn đầu tư trong tương lai.
Định huy động vốn cho cơ sở sản xuất tại New York nhưng…
Hôm 23 vừa qua, SK Hynix thông báo qua văn bản rằng họ sẽ dừng việc xem xét thu hút vốn trước IPO (Pre-IPO) và chào bán cổ phiếu lần đầu ra công chúng (IPO) cho Solidigm. Đây là kết quả sau 79 ngày kể từ khi thông tin chuẩn bị niêm yết được tiết lộ vào ngày 5 tháng 8. Công ty giải thích rằng trong bối cảnh biến động thị trường tài chính gia tăng và cổ phiếu ngành bán dẫn đang trong giai đoạn điều chỉnh, cần phải xem xét lại liệu IPO hiện tại có phải là lựa chọn tối ưu nhất cho các cổ đông hiện hữu hay không. Điều này có nghĩa là tiềm năng tăng trưởng hay nhu cầu đầu tư của Solidigm không hề thay đổi.
Solidigm là công ty được SK Hynix thành lập vào năm 2021 sau khi mua lại mảng kinh doanh NAND và SSD của Intel với giá khoảng 9 tỷ USD (khoảng 11 nghìn tỷ won). Sản phẩm chủ lực của công ty là ổ cứng thể rắn dành cho doanh nghiệp (eSSD). SSD là thiết bị lưu trữ dữ liệu trên bộ nhớ bán dẫn. eSSD là loại SSD sử dụng cho máy chủ doanh nghiệp và trung tâm dữ liệu, dùng để lưu trữ và xử lý dữ liệu quy mô lớn một cách ổn định. Nhu cầu này đang ngày càng mở rộng khi lượng dữ liệu cần thiết cho việc học tập và suy luận của AI ngày càng tăng.
Trên thị trường, từng có dự báo rằng giá trị doanh nghiệp của Solidigm có thể đạt từ 100 tỷ đến 150 tỷ USD (130 nghìn tỷ đến 200 nghìn tỷ won), và quy mô vốn huy động qua IPO có thể lên tới 10 tỷ - 15 tỷ USD (13 nghìn tỷ - 20 nghìn tỷ won). Nguồn vốn này được dự đoán sẽ được đổ vào các cơ sở sản xuất mới tại tiểu bang New York (Mỹ), tách biệt với việc mở rộng nhà máy tại Đại Liên, Trung Quốc.
Tranh cãi về “cấu trúc quản trị 5 tầng” và “niêm yết chồng chéo”, niêm yết nước ngoài cũng nằm trong tầm ngắm quản lý
Mặc dù SK Hynix viện dẫn điều kiện thị trường là lý do dừng kế hoạch, nhưng ngành công nghiệp lại cho rằng tranh cãi về việc niêm yết chồng chéo mới là yếu tố quyết định. Cấu trúc quản trị bán dẫn của tập đoàn SK kéo dài theo chuỗi: SK Inc. → SK Square → SK Hynix → AI Company → Solidigm. Nếu Solidigm phát hành cổ phiếu mới để thu hút vốn bên ngoài, tỷ lệ sở hữu gián tiếp của SK Hynix sẽ giảm xuống, làm nảy sinh lo ngại rằng phần lợi nhuận tương lai dành cho các cổ đông hiện hữu có thể bị thu hẹp.
Trong bối cảnh hướng dẫn về niêm yết chồng chéo được thực thi từ tháng 8 cũng áp dụng cho việc niêm yết ở nước ngoài, Chủ tịch Cơ quan Giám sát Tài chính (FSS) Lee Chan-jin và Chủ tịch Ủy ban Dịch vụ Tài chính (FSC) Lee Eok-won liên tục chỉ định Solidigm là đối tượng cần quản lý trong kỳ kiểm toán quốc hội, khiến áp lực thúc đẩy niêm yết trở nên nặng nề hơn. Giới quan sát nhận định rằng với trường hợp lần này, lịch trình của các công ty con đang chuẩn bị niêm yết tại nước ngoài như Boston Dynamics của Hyundai Motor cũng sẽ nằm trong vùng ảnh hưởng.
Vấn đề nằm ở chỗ nhu cầu mở rộng vẫn còn đó. Các phương án thay thế như đầu tư trực tiếp, vay nợ, phát hành cổ phiếu tăng vốn cho bên thứ ba đang được thảo luận, nhưng mỗi phương án đều đi kèm gánh nặng về tiền mặt, chi phí lãi vay và pha loãng cổ phiếu. Tính đến cuối quý 2, tài sản tương đương tiền của SK Hynix là 88 nghìn tỷ won và khoản vay là 18,6 nghìn tỷ won. Tuy nhiên, vì công ty đã hoàn tất việc mua lại cổ phiếu quỹ trị giá khoảng 40 nghìn tỷ won kể từ đó, nên khó có thể xem tài sản tương đương tiền thời điểm đó là nguồn vốn khả dụng hiện tại. Ngoài ra, hãng cũng phải song song thực hiện các khoản đầu tư thiết bị trong nước như M15X tại Cheongju và cụm bán dẫn Yongin, khiến tình hình càng khó khăn hơn khi phải cân đối nguồn vốn có thể dùng cho đầu tư vào Solidigm.
Các phương án huy động vốn thay thế như đầu tư trực tiếp và vay nợ từ SK Hynix đang được nhắc đến, nhưng phương thức huy động cụ thể vẫn chưa được quyết định. Giữa lúc cơ hội thu hút vốn từ bên ngoài giảm đi, làm thế nào để phân bổ nguồn vốn cần thiết cho đầu tư vào Solidigm, đầu tư thiết bị trong nước và hoàn trả cho cổ đông vẫn là bài toán nan giải.
Cổ phiếu phục hồi… tâm điểm đổ dồn vào thông báo hoàn trả cổ đông
Vào ngày công bố dừng xem xét niêm yết Solidigm, cổ phiếu SK Hynix đã tăng 4,42%, đóng cửa ở mức 1,277 triệu won. Tuy nhiên, nếu so với giá đóng cửa ngày 23 tháng 9, mức này vẫn giảm khoảng 31,4% trong vòng một tháng.
Yang Hyun-kyung, nhà nghiên cứu tại iM Securities, nhận định: "Việc Solidigm hủy bỏ niêm yết tại Mỹ là yếu tố có thể làm giảm bớt lo ngại về chiết khấu do niêm yết chồng chéo và pha loãng cổ phiếu. Tuy nhiên, khi cơ hội huy động vốn từ bên ngoài giảm đi, gánh nặng vốn đầu tư trong tương lai có khả năng sẽ tăng lên."
Chìa khóa nằm ở báo cáo kết quả kinh doanh vào ngày 28 tới. Theo FnGuide, ước tính đồng thuận về lợi nhuận hoạt động quý 3 của SK Hynix là 76,964 nghìn tỷ won, dự kiến sẽ là mức cao nhất trong lịch sử theo quý. Liên quan đến tin đồn về khoản cổ tức đặc biệt trị giá 16 nghìn tỷ won sử dụng lợi nhuận từ việc bán cổ phần Kioxia, SK Hynix cho biết "chưa có điều gì được xác nhận" và sẽ công bố thêm các chính sách hoàn trả tại thời điểm thông báo kết quả kinh doanh.
Quy mô hoàn trả càng lớn thì việc cân bằng với nguồn vốn đầu tư càng trở nên quan trọng. Thứ tự ưu tiên giữa đầu tư thiết bị trị giá hàng chục nghìn tỷ won và hoàn trả cho cổ đông được coi là biến số quyết định hướng đi của cổ phiếu trong tương lai. Kim Sun-woo, nhà nghiên cứu tại Merits Securities, dự đoán: "Tôi đánh giá rằng công ty đã khẳng định việc nâng cao giá trị cổ đông là nhiệm vụ ưu tiên hàng đầu hơn là chiến lược tăng trưởng mà phía công ty đang vạch ra. Trong báo cáo kết quả kinh doanh sắp tới, các biện pháp nâng cao giá trị cổ đông thiết thực và cụ thể hơn sẽ được trình bày."